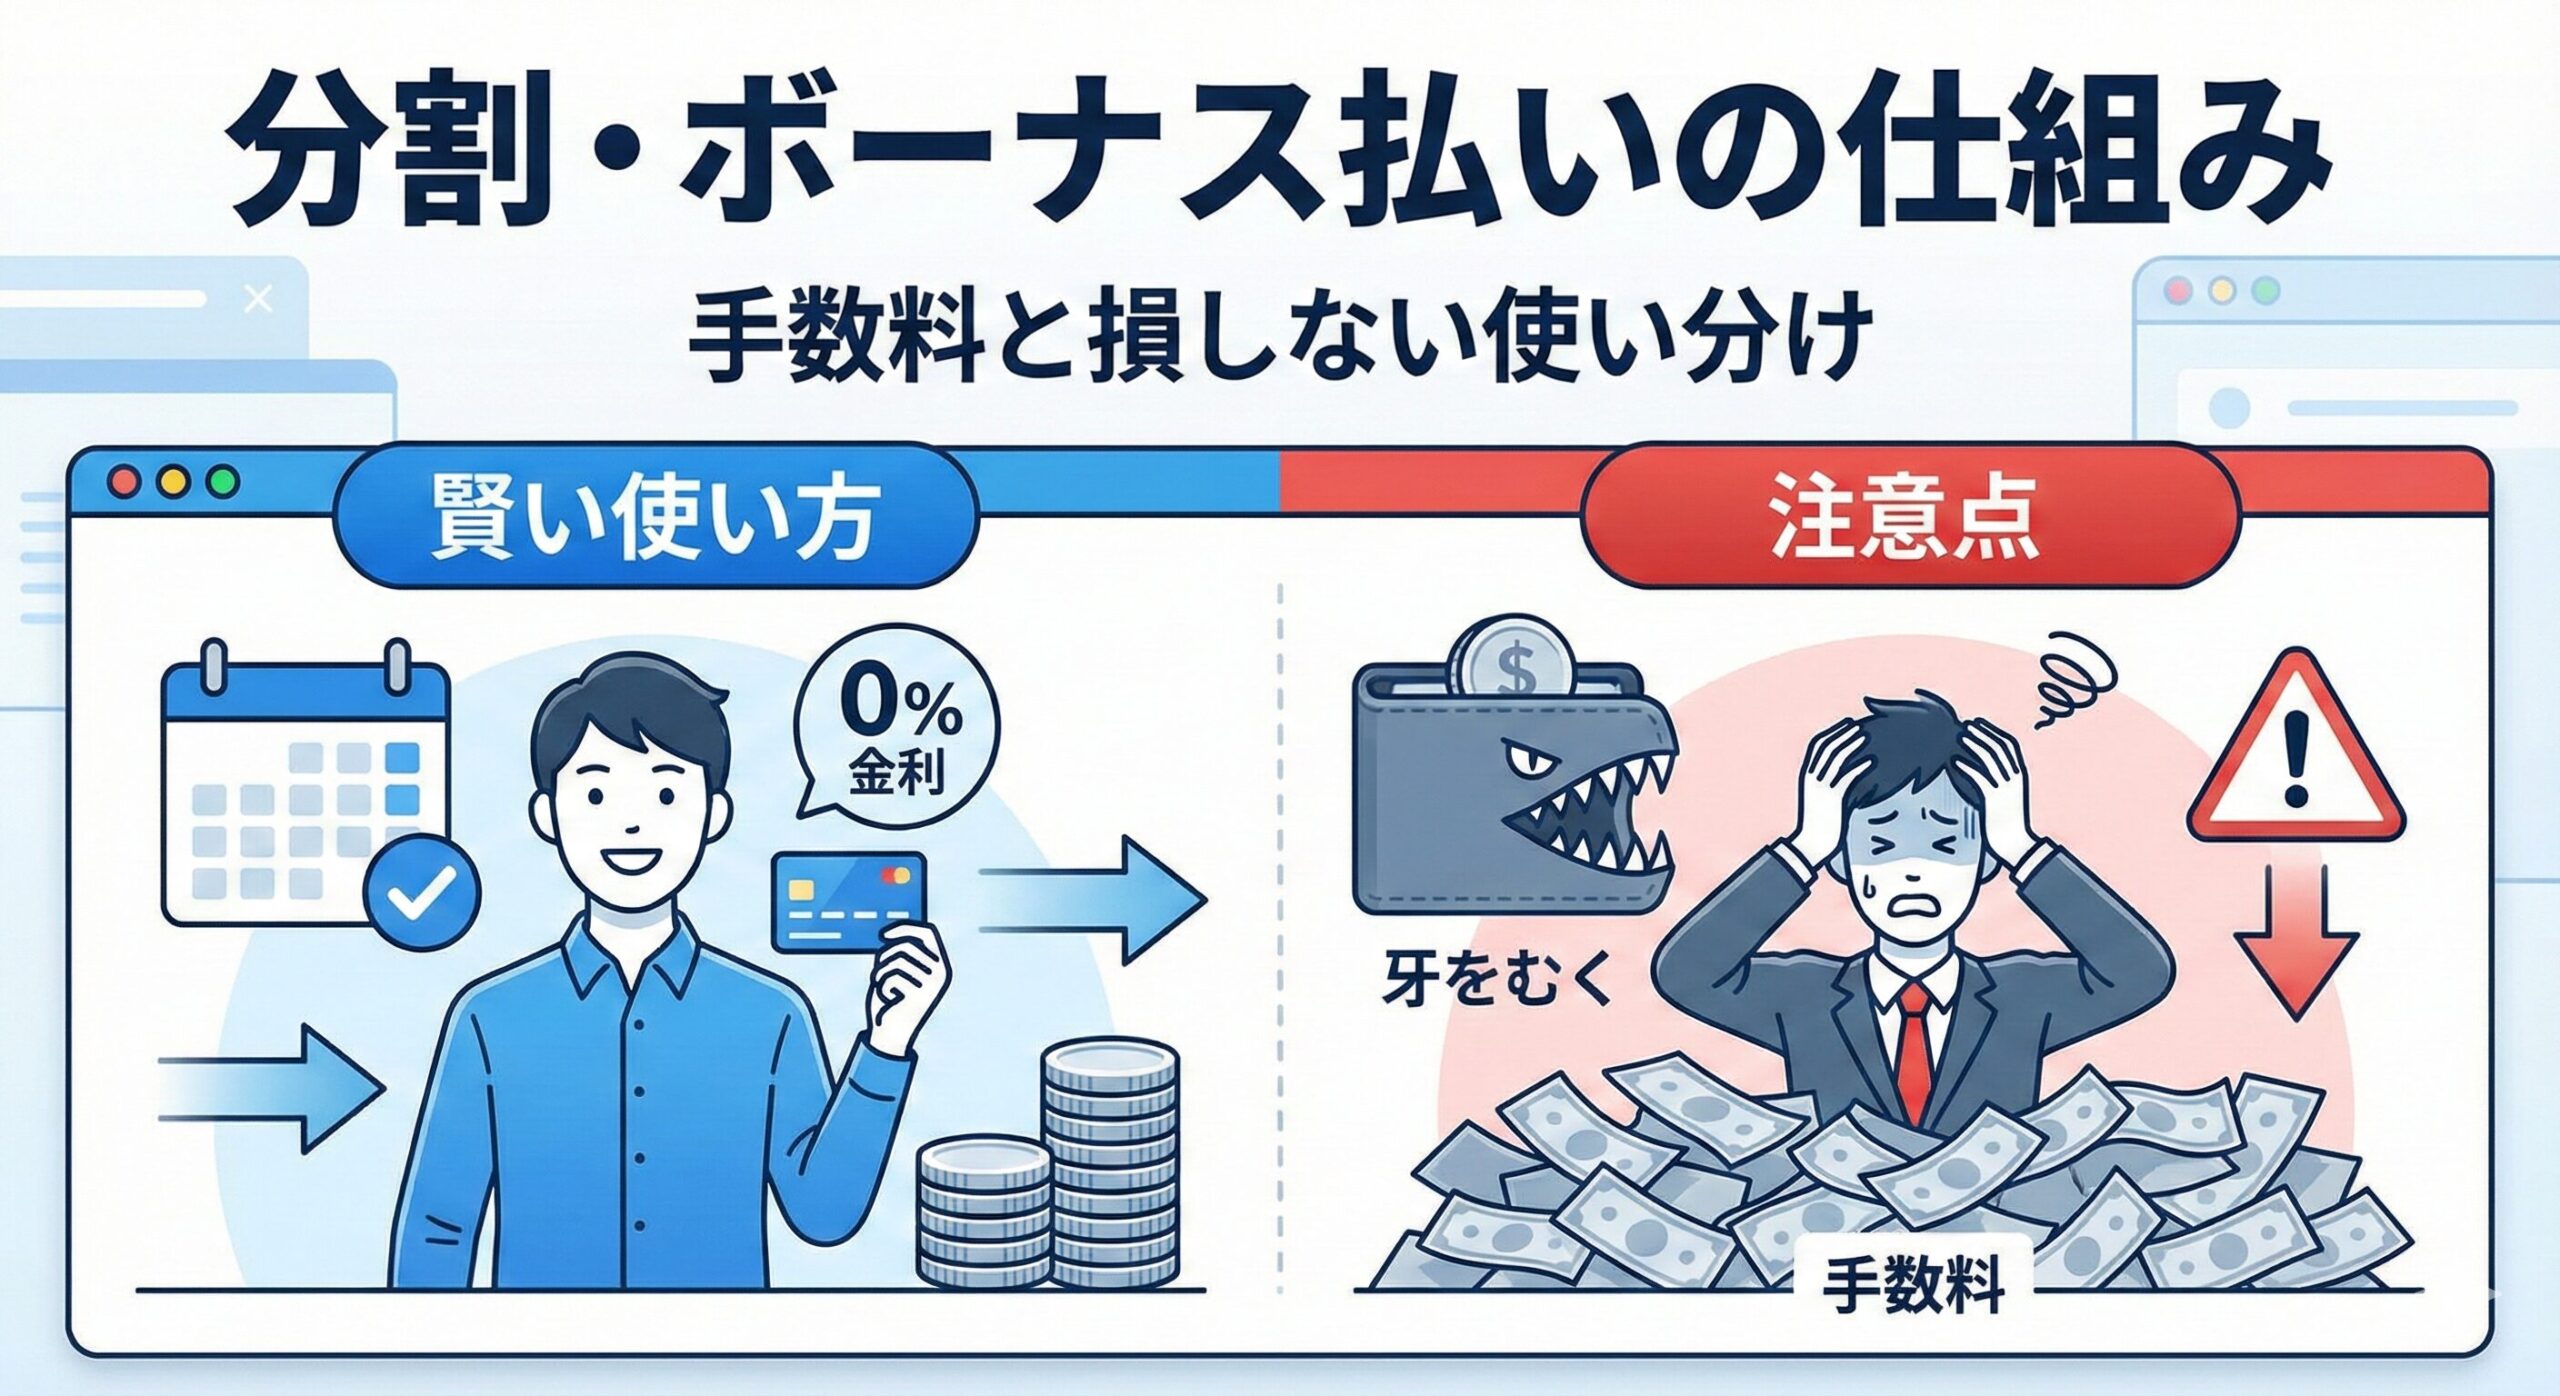
支払い方法は、道具。
でも道具は、使い方を間違えると牙をむく。
目次
まず結論
- 分割・ボーナス払いは“便利”だけど、手数料が乗るかどうかを必ず確認
- 基本は「一括で払える範囲で買う」。例外は“0%分割”など条件が良いときだけ
- リボは別物。仕組みが違うから混ぜて考えない(不安なら先にリボ記事へ)
分割払い・ボーナス払いって何が違う?
ざっくり言うとこう。
- 分割払い:支払い回数を指定して、毎月に割る
- ボーナス一括/二回:ボーナス月にまとめて(または2回で)払う
- リボ払い:毎月の支払額を一定にして、残りが翌月以降へ積み上がる
“支払いの見た目”が似てても、コスト構造が違う。
手数料の確認項目
手数料は要するに、時間に対して払うコスト。
- 回数が増えるほど、コストは増えやすい
- 同じ回数でも条件で変わる(キャンペーンなど)
- 途中で繰上げ返済できるかどうかも重要(カード会社次第)
だから、分割を選ぶ前に見るべきはこれ。
- 何回払いか
- 手数料の有無/率
- 途中返済できるか(できても手数料がどうなるか)
“使っていい分割”の基準(ぼくの基準)
分割がアリになるのは、こういうとき。
- 購入価格・付帯費用を含めて総支払額が同じになる0%分割
- 生活必需品で、キャッシュフローの都合上どうしても必要
- 返済計画が確定していて、期間が短い
逆に、これなら一括が正義。
- なんとなく買う趣味の高額品
- 月の固定費がすでに重い状態
- 返済が「未来の自分頼み」になってる
ボーナス払いは“ボーナスが確実な人”だけの技
ボーナス払いは、気持ちよく使えるけど条件がある。
- ボーナス月の入金が確実
- その月に他の大きい支払いがない
- もしボーナスが減っても、別の現金で吸収できる
「たぶん出る」で組むと、精神が削れる。
よくある失敗(地味に多い)
- 分割にしたつもりがリボになっていた
- ボーナス払いを積み過ぎて、ボーナス月が破綻
- 分割が積み上がって、毎月の支払いが固定費化
- 締め日またぎで請求が読めなくなる
迷ったら:判断の順番テンプレ
- 一括で払っても生活が崩れない?(YESなら一括)
- 0%分割はある?(YESなら検討)
- 期間と各回の支払額を両方確認する。短くしても、返済資金が足りなければ適した計画ではない。
- 返済計画は“数字で”言える?(言えないならやめる)
回数だけでなく総支払額を見る
例えば商品代金10万円、選んだ回数の「利用代金100円あたりの手数料」が2円なら、手数料は100,000÷100×2=2,000円、総支払額は102,000円。これは架空の条件で計算した例。実際のカードの回数別手数料表か公式シミュレーターで確認し、年率を単純に回数で割る計算はしない。
JCBでは購入時の2回払いとボーナス1回払いは手数料不要と案内されているが、取扱店・取扱期間等の条件があり、購入後に2回払いへ変更することはできない。ボーナス2回や他社カードまで無料と一般化しない。JCBの支払方法、JCBの分割払いの案内
毎回の返済予定に既存の分割残高も足し、最後の支払月まで資金が足りるか確認する。支払方法の変更は、買物代金そのものを減らす方法ではない。

コメント