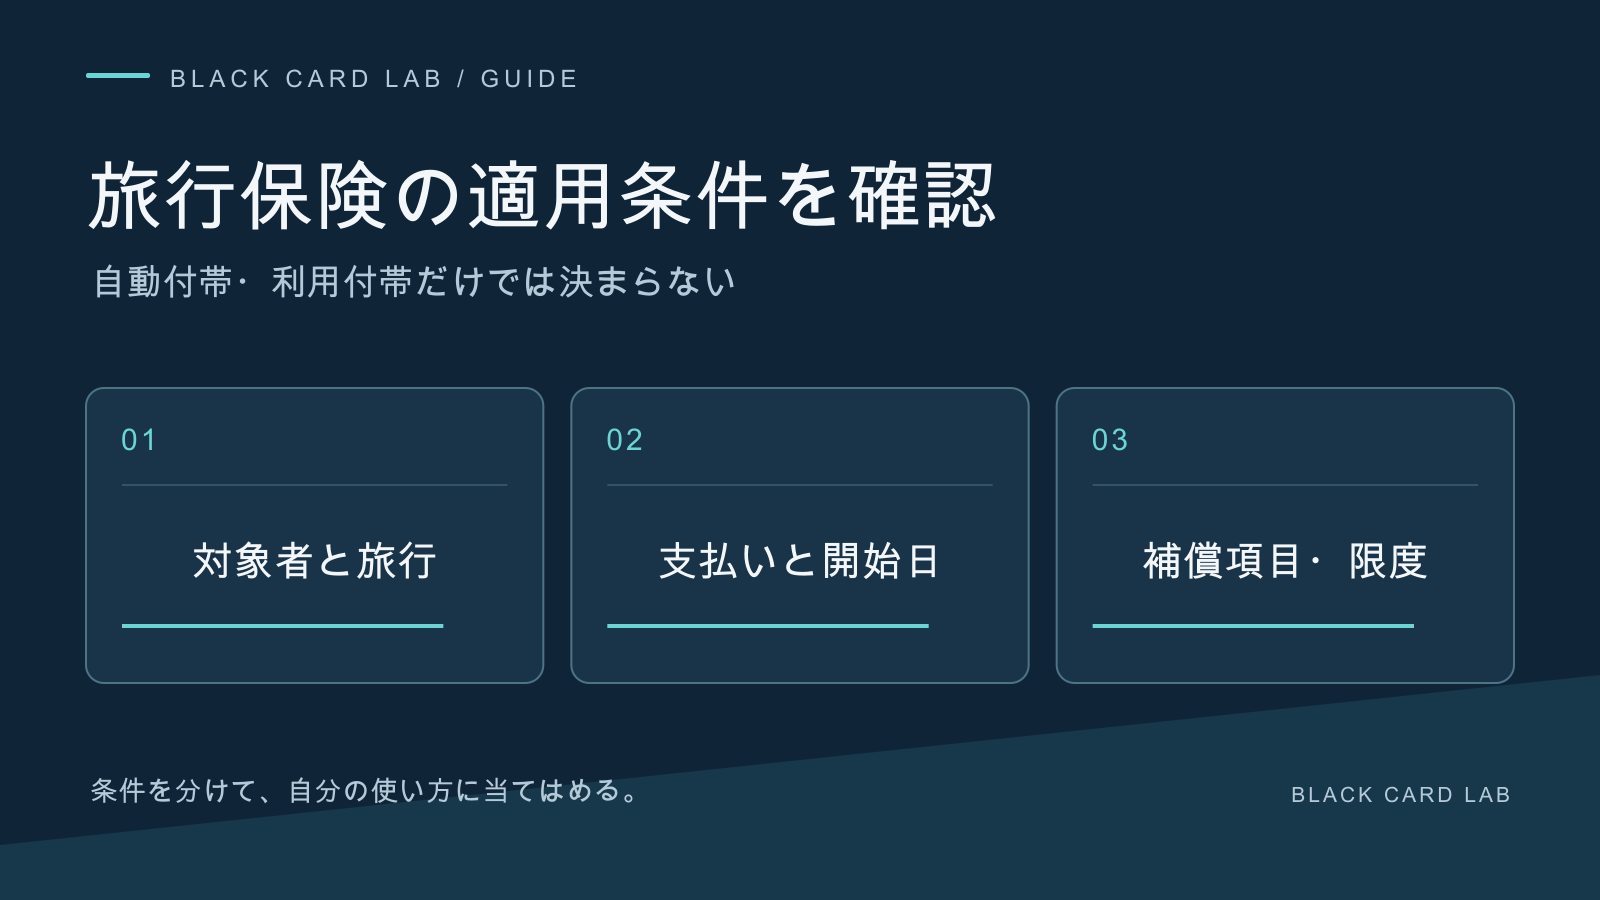
自動付帯は「どの旅行でも、持っているだけで全額補償」という意味ではない。利用付帯も「航空券を払えばすべて大丈夫」とは限らない。自分のカードの保険案内で、対象者・支払条件・期間・補償項目・請求手続を確かめよう。
自動付帯と利用付帯は適用の入口
自動付帯は、所定のカード利用を適用条件としない方式。利用付帯は、指定された旅行代金等のカード払いを条件にする方式だ。どちらにも対象となる旅行、会員資格、補償期間、対象外の事故等がある。カードのランクや国際ブランドだけでは条件を決められない。JCBのカード付帯保険の説明
出発前に埋める5項目
| 確認項目 | 書き留める内容 |
|---|---|
| 対象者 | 本人、家族会員、家族特約の範囲・年齢 |
| 利用条件 | 対象代金、支払期限、誰のカードで誰の分を払うか |
| 対象期間 | 補償開始日、出国からの上限、帰国時の終了 |
| 補償 | 傷害死亡・後遺障害、疾病/傷害の治療、賠償、携行品を別々に |
| 連絡・証拠 | 保険窓口、事故時の連絡期限、領収書や支払証明 |
「最高○億円」を治療費の上限と読まない
広告の最大額が傷害死亡・後遺障害の補償を指している場合、病気やけがの治療費は別枠だ。家族特約の限度額も本人と同額とは限らない。携行品には自己負担や1品あたりの限度、対象外の品目がある。最大額一つでは、旅行に必要な補償を比べられない。
支払ったタイミングで補償開始が違う例
JCBの対象プレミアムカードの案内では、出国前に対象の公共交通乗用具等を払う場合と、出国後にはじめて対象代金を払う場合とで開始時点が異なる。後者はその支払時からで、支払前の事故へ遡る説明ではない。出国からの期間上限もある。この条件を他社カードへそのまま当てはめない。JCB対象カードの利用条件・補償期間
例えば「現地で電車代を払えばよい」と考えていても、空港到着直後の事故をそのカードで補えるかは別問題になる。出発前に上の表を埋め、不足する期間や項目は別の保険も含めて検討する。
事故時にすること
緊急時は現地の救急対応を優先する。そのうえで保険窓口へ連絡し、必要書類と手配方法を確認する。保険証券・旅行予定・対象代金のカード明細・診療や修理の証拠を保管しよう。キャッシュレス診療を含め、事前手配や対象医療機関の条件があるため、立替不要と決めつけない。
次に確認すること
制度・条件の確認日:2026年9月28日。個別のカード・契約条件は発行会社の案内をご確認ください。

コメント