
「ポイントは貯まるけど、使い道がない」
そんな人に向いているのが、ポイントを“資産形成の入口”にする考え方です。
ただし、ポイント投資は投資です。
期待しすぎず、仕組みを理解してから始めましょう。
目次
この記事でわかること
- ポイント投資/ポイント運用/マイルの違い
- 向いている人・向いていない人
- 失敗しにくい設計(ポイント価値の考え方)
まず整理:似ているけど別物
ポイント投資(実投資)
- ポイントを使って、投資信託などの金融商品を実際に買う
- 値動きがあり、増減する
- “投資を始めるハードル”を下げやすい
ポイント運用(疑似運用)
- 実際に金融商品を買わず、ポイント残高が値動きに連動して増減する仕組み
- 現金を使わず体験しやすい
- ただし、引き出し条件や交換条件はサービスごとに違う
マイル
- 使い方によって価値が大きく変動する(特典航空券など)
- 旅行に使うと強いが、使わないと価値が出にくい
- 有効期限や必要マイル数の変動に注意
どれが向いている?(タイプ別)
1) 使い切れないポイントがある → ポイント投資/運用
- 現金化できないポイントを“有効活用”しやすい
- 少額から始められることが多い
2) 旅行が確定で多い → マイル
- 年に複数回飛ぶ人ほど価値が出やすい
- 逆に、旅行しない年がある人は設計が難しい
3) とにかく手間をかけたくない → 支払い充当(1円相当)
- 支払い充当の価値が投資やマイルより低いとは限らない。交換率と使いやすさ、値下がりの可能性を合わせて比べる
- 迷いが消える
失敗しない設計:ポイント価値を先に決める
ポイント投資をする前に、まず「このポイントを何に使うか」を決めます。
- 支払い充当(1pt=1円相当など)で使うのか
- 投資や運用に回すのか
- マイルにするのか
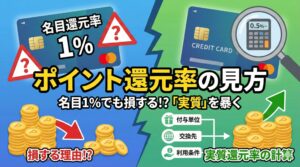
ポイントの価値は交換先で変わるため、還元率の見方とセットで理解すると失敗しません。
ポイント投資の始め方(超シンプル手順)
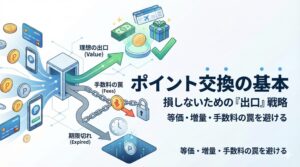
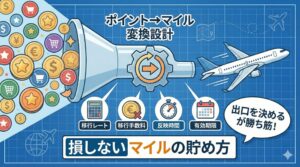
- 使っているポイントの“出口”を決める(投資/運用/支払い/マイル)
- まずは少額(少ポイント)で試す
- 値動きに慣れたら、毎月のルールを決める
- 例:毎月のポイント獲得分だけ投資に回す
- 「目的」と「期間」を決める
- 近く必要な生活費を確保したうえで、値下がりしても予定の支払いに影響しない範囲を考える。ポイントにも、買い物に使える経済的な価値がある
注意点:ポイント投資は“魔法”ではない
注意①:値下がりする(当たり前だけど重要)
ポイントだからといって、リスクが消えるわけではありません。
増減するものとして扱いましょう。
注意②:ポイントの有効期限・失効を見落とさない
投資に回せても、ポイント側の有効期限が絡むケースがあります。
失効が怖い人は、使い切りやすい出口も用意すると安心です。
注意③:投資に回しすぎると家計が見えにくくなる
ポイントは“追加の資源”ですが、管理が複雑になると本末転倒。
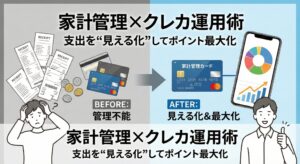
家計の土台(固定費集約・明細の見える化)が先に効きます。
まとめ
- ポイント投資(実投資)/ポイント運用(疑似)/マイルは別物
- 向いている人は「ポイントが余る」「投資の入口が欲しい」タイプ
- まずは出口(使い道)とルール(毎月の回し方)を決める
- 家計の土台を整えるほど、ポイント活用は安定する
ポイントだから損失がゼロになるわけではない
1ポイント=1円で買い物に使える1,000ポイントを投資へ回し、価値が10%下がれば、単純な例では900円相当になる。買い物に使えば残せた100円分も、経済的には失ったことになる。これは手数料・税金を除く架空例で、値動きの予測ではない。
例えば楽天証券のポイント投資は、ポイントで金融商品を購入する仕組みを案内している。対象ポイント、利用上限、商品ごとの費用・リスク、売却・出金方法、口座区分を確認する。値動きに慣れたことだけを理由に金額を増やさず、使う時期と許容できる損失から判断する。

コメント