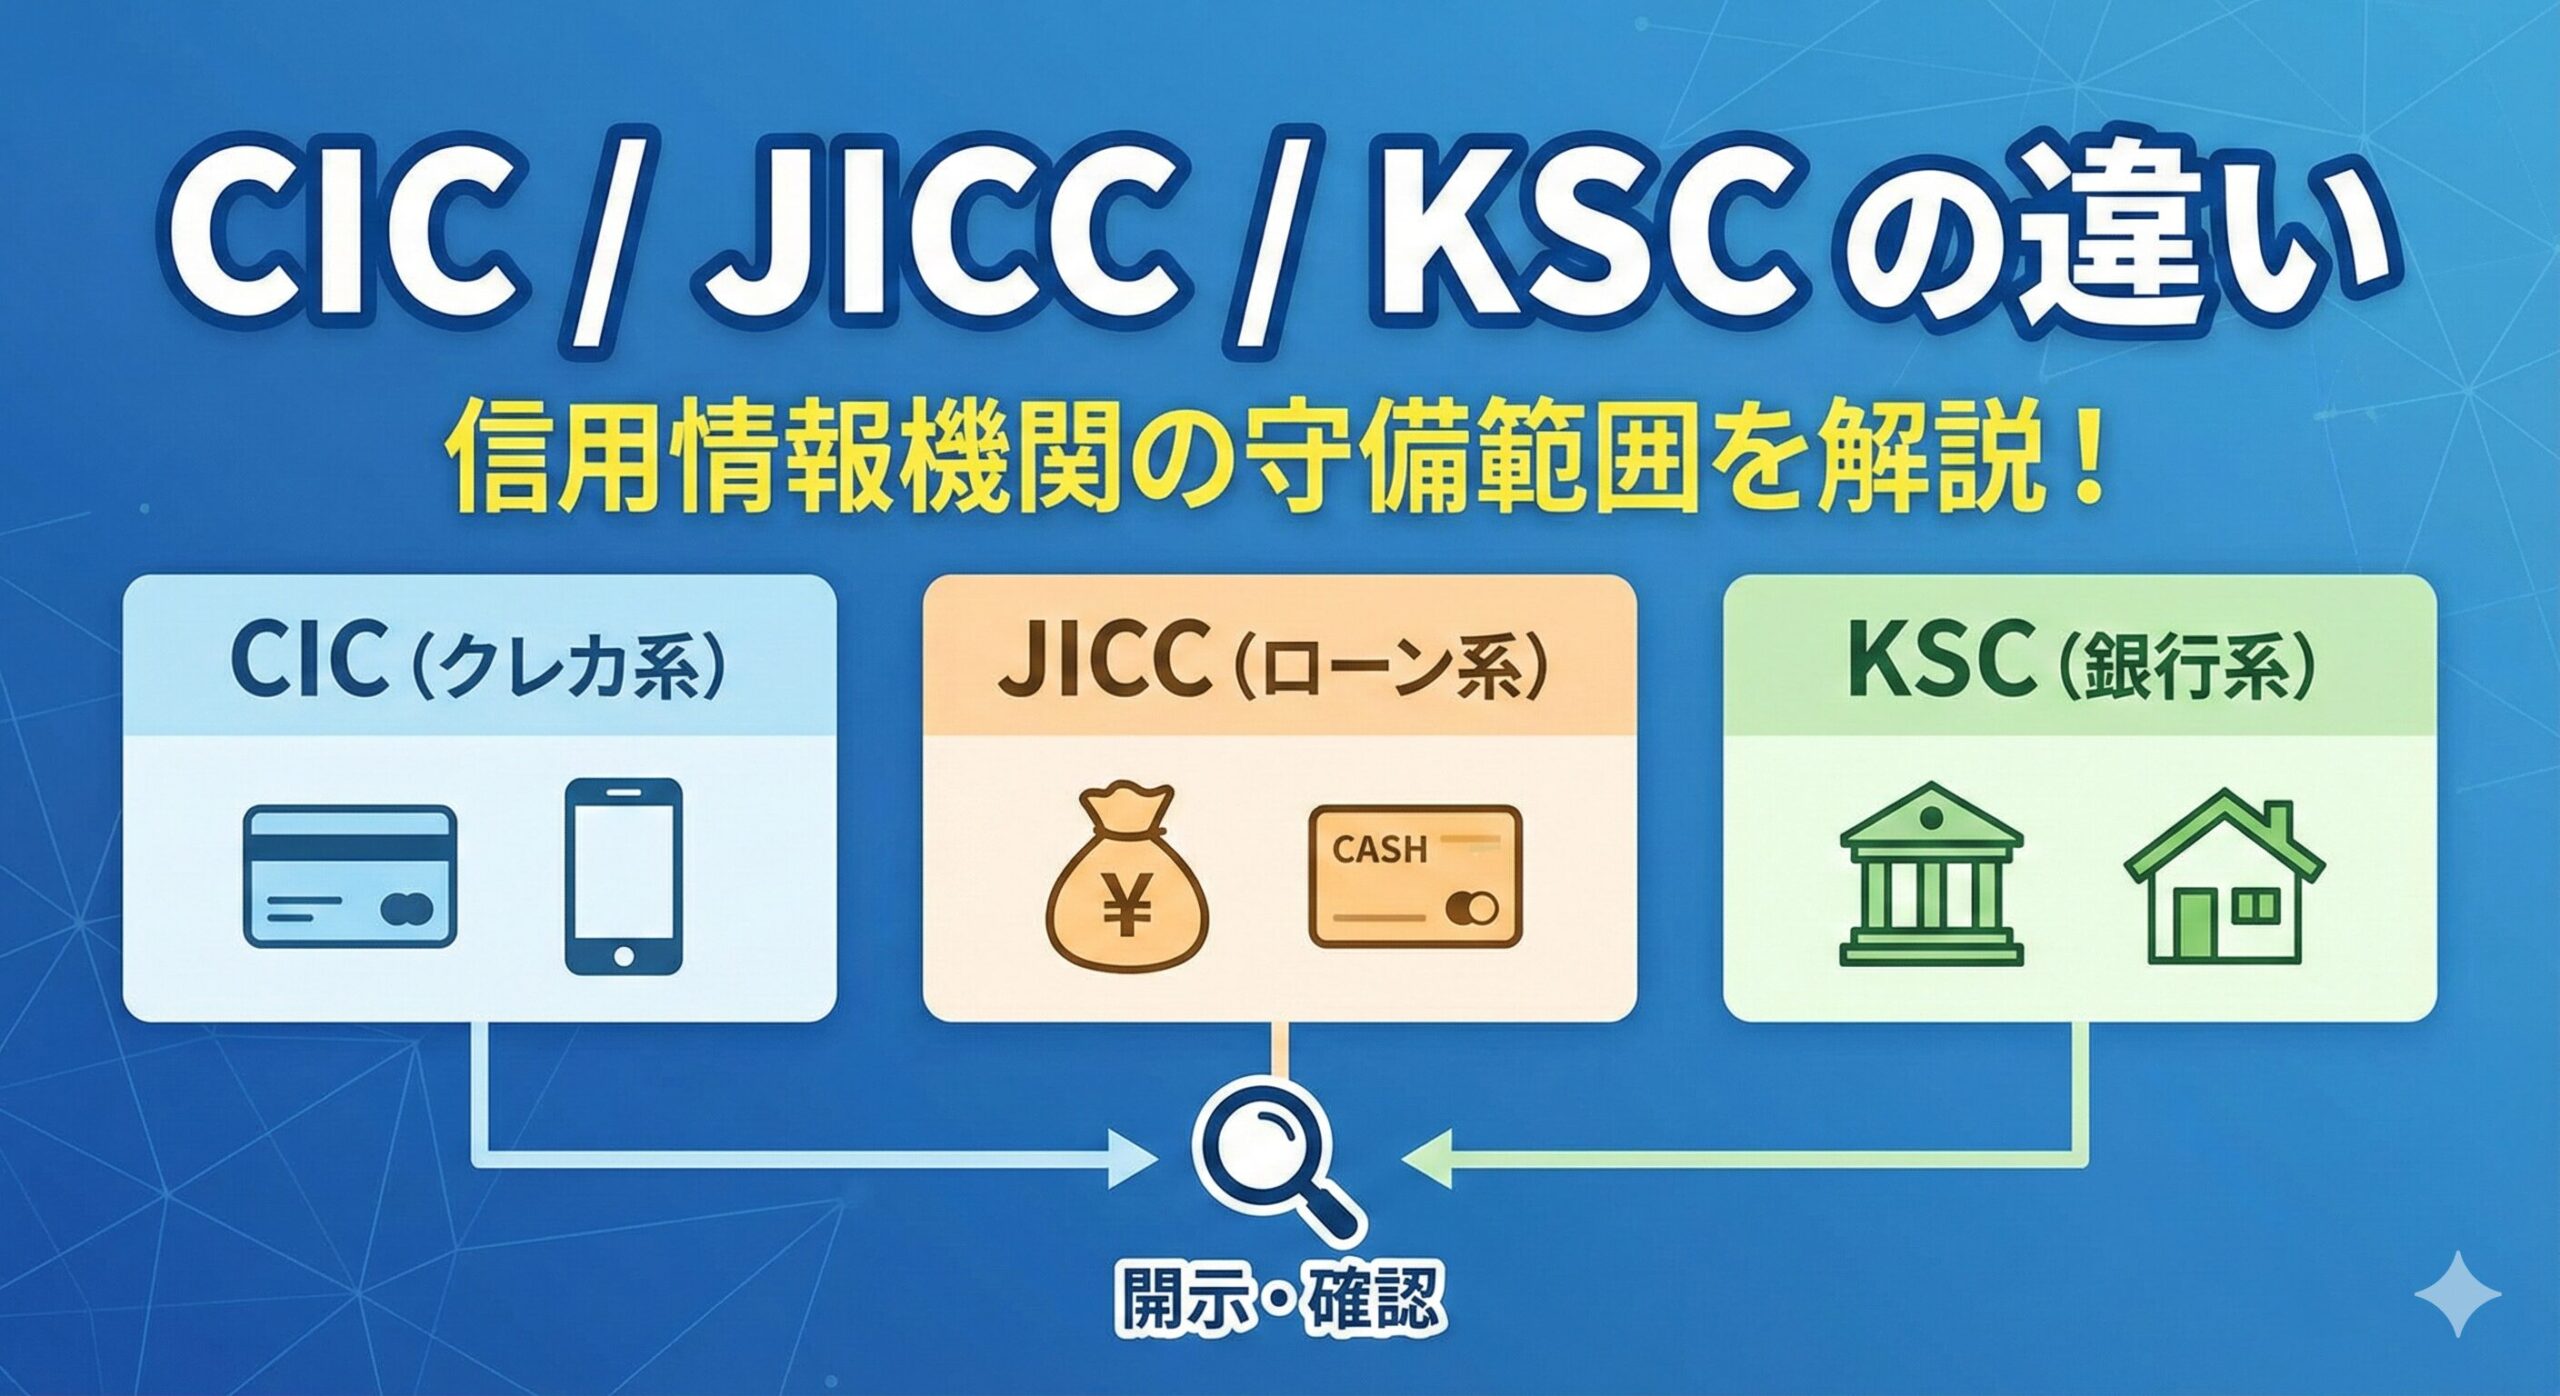
信用情報を確認する先は、カードの見た目や「銀行系・流通系」という分類だけでは決められない。契約している会社と、その会社が加盟する信用情報機関から調べよう。複数の機関に情報が登録される場合もある。
3機関の役割と注意点
| 機関 | 確認の入口 | 読み違えやすい点 |
|---|---|---|
| CIC | 契約会社の同意条項、CICの加盟会員検索 | 申込情報6か月と契約情報の期間は別 |
| JICC(日本信用情報機構) | 契約会社の同意条項、JICCの加盟会員案内 | 登録内容や契約時期による期間の違いを確認 |
| KSC(全国銀行個人信用情報センター) | 契約銀行・保証会社の同意条項、会員一覧 | 銀行系カードなら必ずKSCだけ、とは限らない |
信用情報機関は情報を登録・提供する役割で、ローンやカードの合否を決める機関ではない。CICの審査に関するFAQ、全国銀行個人信用情報センターの概要
契約書からたどる3ステップ
1.カードやローンの正式な契約会社名を調べる。国際ブランド名だけで探さない。
2.会員規約・個人情報の同意条項にある「加盟する個人信用情報機関」を確認する。住宅ローンでは銀行と保証会社の記載も分けて見る。
3.各機関の本人開示ページで、本人確認・手数料・受取方法を確認する。必要な登録情報が別機関にあるなら、その機関でも開示する。
CICの加盟会員検索、JICCの登録期間に関する案内、KSCの加盟資格・登録情報
「どれも5年」「全部6か月」ではない
CICのクレジット情報は契約中および契約終了後5年以内。一方KSCでは、照会記録の本人開示対象は1年以内、会員への提供は6か月以内と区別される。官報の破産・民事再生手続開始決定は決定日から7年以内という別の扱いだ。起算日と情報の種類を一緒に確認する。
JICCも「契約終了後5年以内」と案内している情報があるが、その一文を全情報・全契約時期へ広げない。自分の報告書に対応する説明書を読もう。
開示後に情報が見つからなかったら
「情報がない=金融機関に問題なしと判定された」とは限らない。申込時の電話番号など照合情報が正しいか、契約会社がどの機関へ登録するかを確かめる。情報交流の制度があることを、1機関の開示で他の2機関の全記録も取得できるという意味に捉えない。
報告書は本人確認情報を含む。申込みの代行者やSNSへそのまま渡さず、疑問は登録元または各機関の公式窓口へ相談する。
次に確認すること
制度・条件の確認日:2026年9月28日。個別のカード・契約条件は発行会社の案内をご確認ください。

コメント