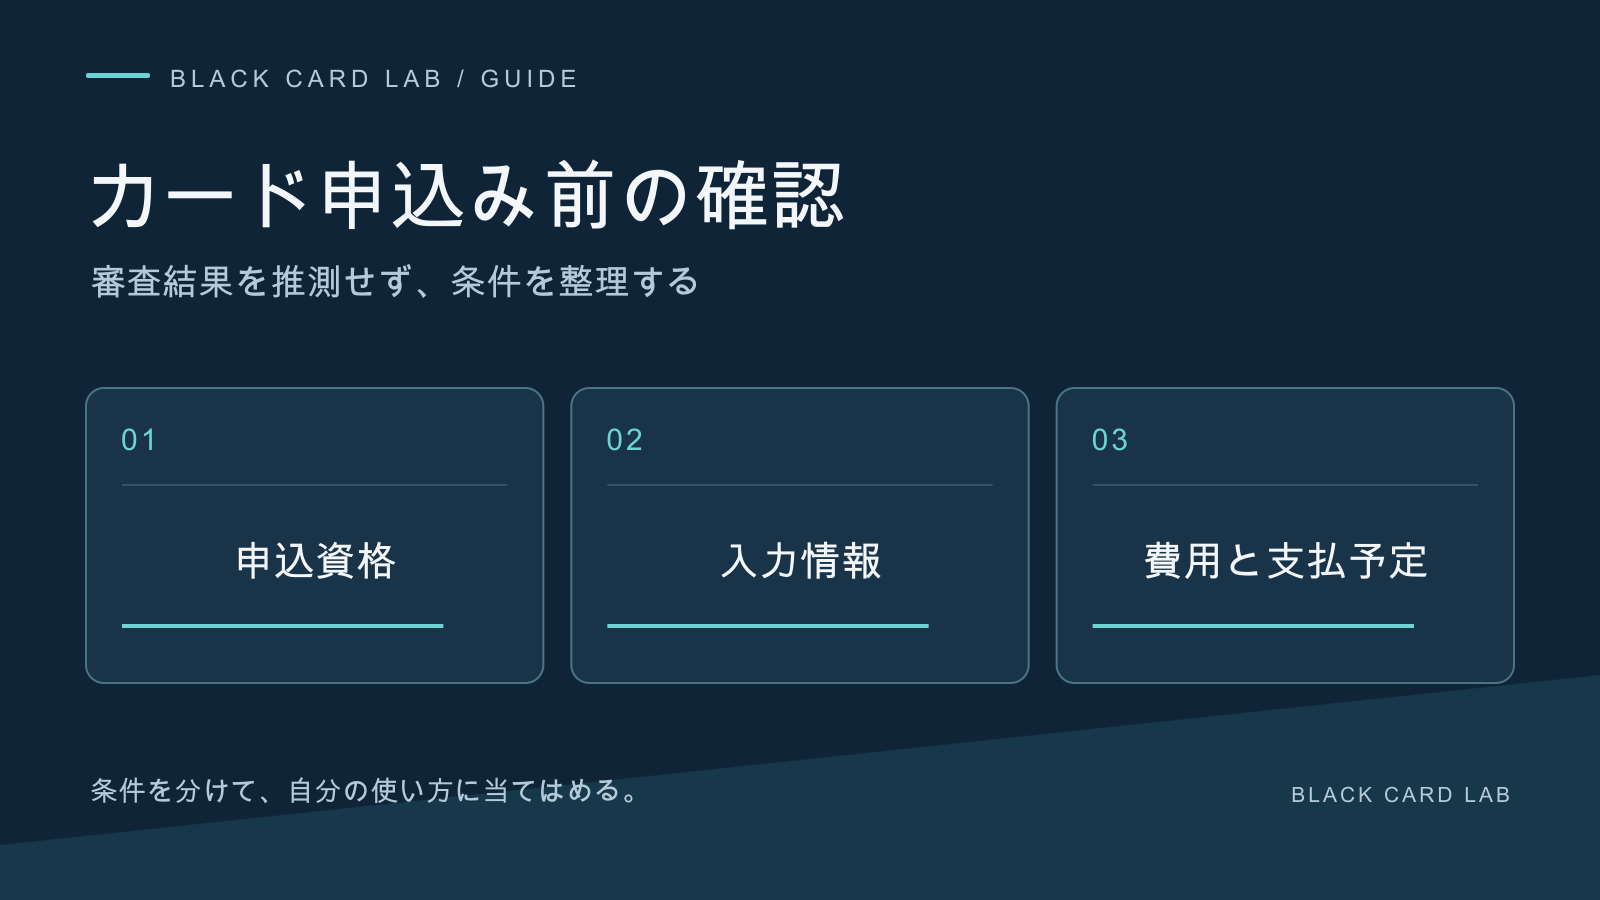
カード審査の否決理由を、申込件数や年収だけで断定することはできない。申込み前にできるのは、公開されている申込条件を確認し、入力情報と現在の支払いを整えることだ。「通るコツ」として共通の合格手順を示せるものではない。
申し込む前に確認する5項目
| 確認項目 | 手元で照合する資料 |
|---|---|
| 年齢・収入等の申込資格 | 希望カードの公式申込条件 |
| 氏名、住所、勤務先等 | 本人確認書類と現在の実態 |
| 年会費と追加費用 | 本カード・家族・ETC等の料金表 |
| 支払日と返済資金 | 既存カードの請求、口座残高、入金予定 |
| 直近の申込みと契約 | 申込控え、契約一覧、必要なら信用情報の本人開示 |
入力の空欄や表記違いを直すことと、条件をよく見せるため事実と異なる内容を書くことは別だ。現在の情報を正しく記入し、必要書類の追加依頼には発行会社の正式な窓口で対応する。
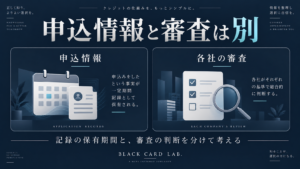
申込情報と、契約後の支払情報を分ける
CICの申込情報は加盟会社が申込時に照会した事実で、照会日から6か月間保有される。一方、契約内容や支払状況などのクレジット情報は契約中および契約終了後5年以内という別の期間になる。半年待つことを、あらゆる情報の消去や審査通過の約束と捉えない。CICの保有情報と期間
申込件数の共通の失格ラインや「一般カードを半年使えば上位カードへ通る」といった公式基準は確認できない。年会費が無料でも審査が不要になるわけではない。
開示で確認できること、できないこと
本人開示では登録されている契約・残高・入金状況等を確認できる。しかしCICが審査をしているわけではなく、否決理由を回答するサービスでもない。各社は独自の基準で判断している。CICの審査に関する説明
記録に心当たりがなければ、登録元の会社名と報告日を確かめて問い合わせる。正しい情報を有料で消せると勧誘する相手へ、報告書や本人確認書類を渡さない。
否決された後の整理例
「カードAに申込済み、結果は否決。カードBは旅行保険が目的」とした場合、先に既存カードの保険で足りるか、旅行までに別の方法で備えられるかを確認する。必要性を整理せず申し込み先を増やしても、原因が特定できるわけではない。
次に申し込むかは、公開条件・現在の支払能力・目的から判断する。支払いが難しい状態なら、新規枠を探すより発行会社への相談を優先したい。
次に確認すること
制度・条件の確認日:2026年9月28日。個別のカード・契約条件は発行会社の案内をご確認ください。

コメント