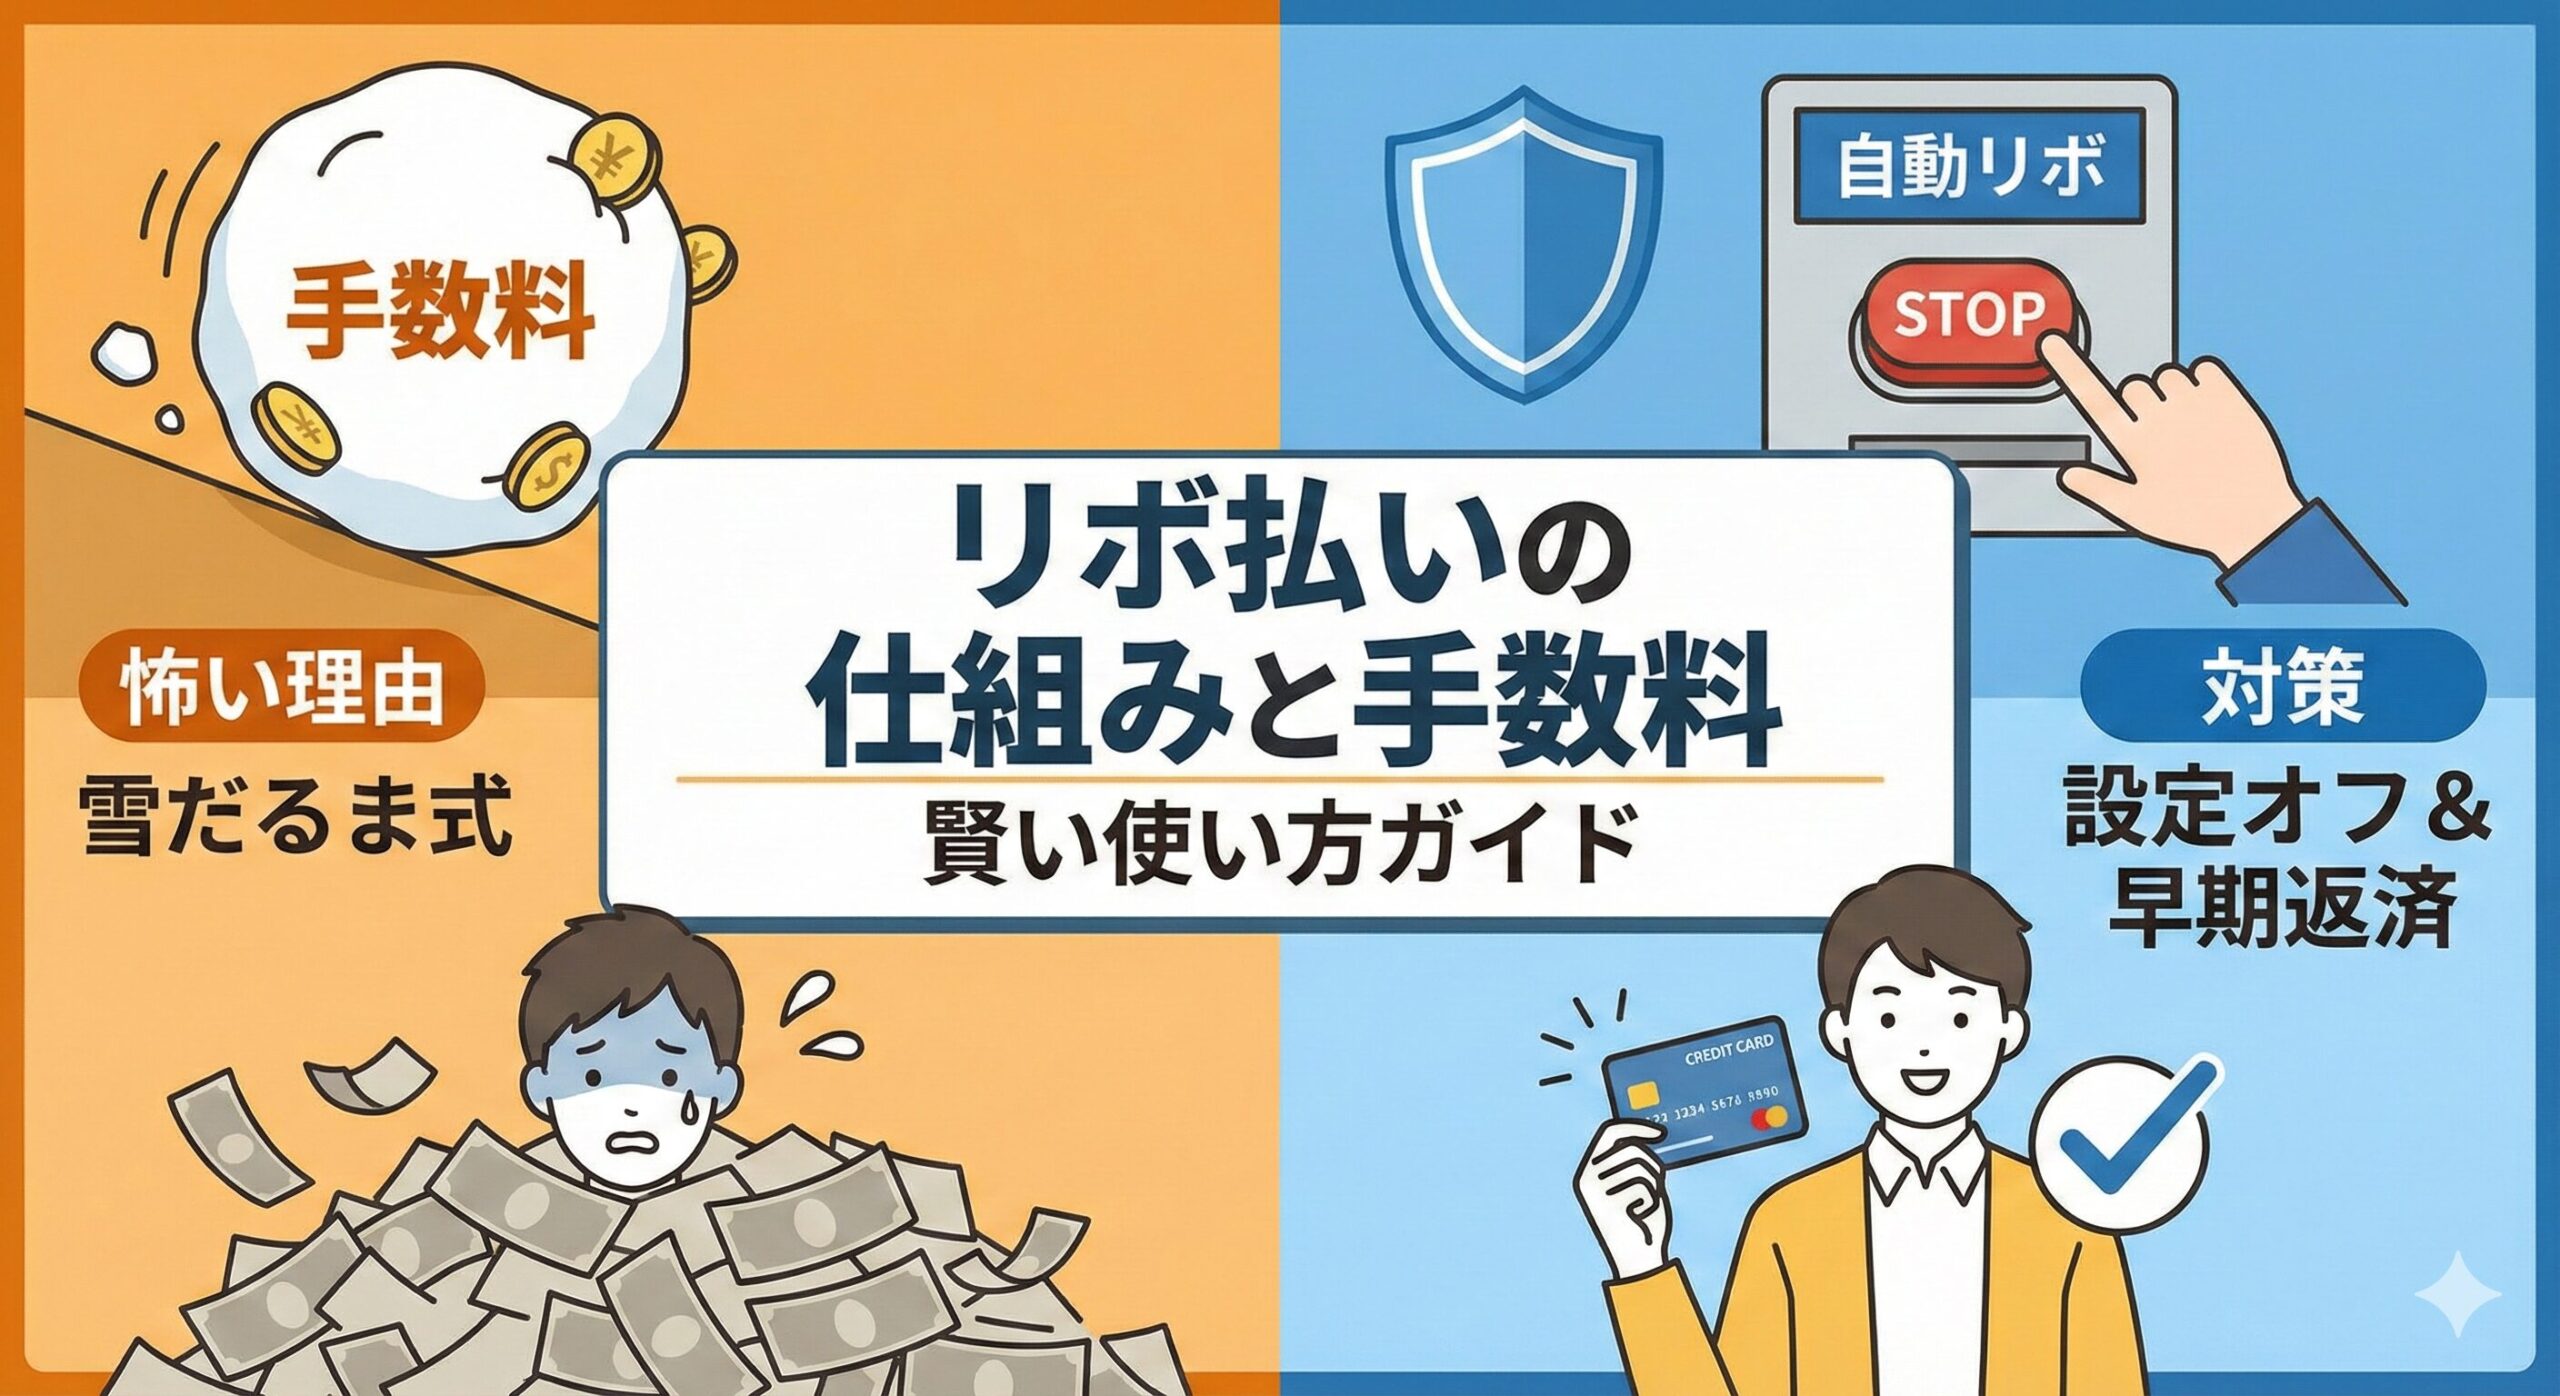
リボ払いは、毎月の支払いを調整できる一方、残高に応じた手数料がかかる支払方法だ。月々の請求額が小さくなっても、買物の代金そのものが減るわけではない。
特に分けておきたいのが、自動リボの解除と、すでにあるリボ残高の返済。設定をオフにしただけで返済が終わったと思わないよう、残高と次回請求まで確認しよう。
この記事でわかること
- リボの残高と手数料が減りにくくなる理由
- 自動リボの解除と、既存残高の返済の違い
- 手数料・返済方法・完済予定を確認する手順
リボ払いとは:残高に対して手数料がかかる仕組み
リボ払いは、あらかじめ定めた方式で毎月支払いを続ける仕組みだ。支払額に手数料を含める方式も、元金の支払額に手数料を加える方式もあり、残高に応じて毎月の支払額が変わる商品もある。
見るべきなのは毎月の請求額だけではない。支払額のうち元金がいくら減ったか、手数料はいくらか、あとどれだけ残るかを確認する。追加利用が続くと、返済していても残高が減りにくくなる。日本クレジット協会のリボ払い解説
怖いと言われる理由(3つ)
① 支払いが楽に見えて、残高が増えやすい
「毎月一定だから大丈夫」と思って使うと、
- 利用額が増える
- 残高が減らない
- 手数料が積み上がる
のループに入りやすいです。
② 手数料は“残高”にかかる(期間が長いほど不利)
短期ならまだしも、長期化すると総手数料は大きくなります。
③ 自動でリボになる設定がある
カードによっては
- 「自動リボ」
- 「リボ払い専用」
- 「あとからリボ」
など、似た言葉が多く、意図せずリボになっているケースがあります。
手数料を抑えるために、設定と残高を別々に確認する
1.一括払いを選んでも、自動リボになっていないか確認する
店頭やネットで一括払いを選ぶだけでは、意図した支払方法にならない場合がある。会員サイトやアプリで自動リボ設定を確認し、明細の支払区分も見ておこう。リボ専用カードの場合は、一括払いが利用できるかも確認が必要だ。
2.自動リボを解除しても、既存のリボ残高は別に返す
自動リボの解除は、すでにある残高を消す手続きではない。解除前にリボ払いへ変更された利用分を、元の一括払いに戻せない商品もある。たとえば楽天カードの自動リボでは、一度リボになった利用分は元の支払方法に戻せないと案内している。
解除したら、残高、適用手数料、次回支払額を確認しよう。まとめて返したい場合は、カード会社が案内する全額返済・増額返済の申込方法を調べる。解除の受付完了と、残高の完済確認は別々に行う。
3.早期返済でも、手数料がゼロになるとは限らない
返済を早めれば、その後の残高にかかる負担を抑えられる場合がある。ただし、利用から短期間で返しても、手数料が必ずゼロになるわけではない。楽天カードでは設定コースの金額以下の利用でも手数料がかかる。楽天カードのリボ払い条件
返済前に、手数料の計算方法、申込締切、入金方法、最終請求額を確認する。返済に使う予定のお金まで使って、追加利用を続けないことも大切だ。
これだけは避けたい:リボが長期化する人の特徴
- 月の支払額を“最低額”に固定したまま
- 利用額が毎月増える
- 残高(リボ残)を見ていない
- ボーナス払いを当てにして計画が崩れる
対策はシンプルで、残高を毎月見ること。
家計管理の運用術は、こちらで整理できます。
支払いが難しいときは、返済見通しを先に確認する
リボへ変更する前に、今の残高、手数料、毎月払える金額から完済までの見通しを立てよう。「2か月なら安全」といった共通の基準はない。予定どおりに収入が入らない場合も考えておく。
生活費の不足を毎月リボで補う状態や、支払日までの返済が難しい状態なら、新しい利用を重ねず、早めにカード会社へ相談しよう。支払方法を変えることと、家計の赤字を解消することは別の課題だ。
まとめ
- 毎月の請求額だけでなく、元金の減り方・手数料・残高を確認する。
- 自動リボ解除と、すでにあるリボ残高の返済を分けて手続きする。
- 早期返済でも手数料がゼロとは限らない。条件と最終請求額まで確かめる。
返済の見通しを持てないときは、新しい利用を増やす前に相談しよう。カードは、支払える範囲で管理することが基本になる。

コメント