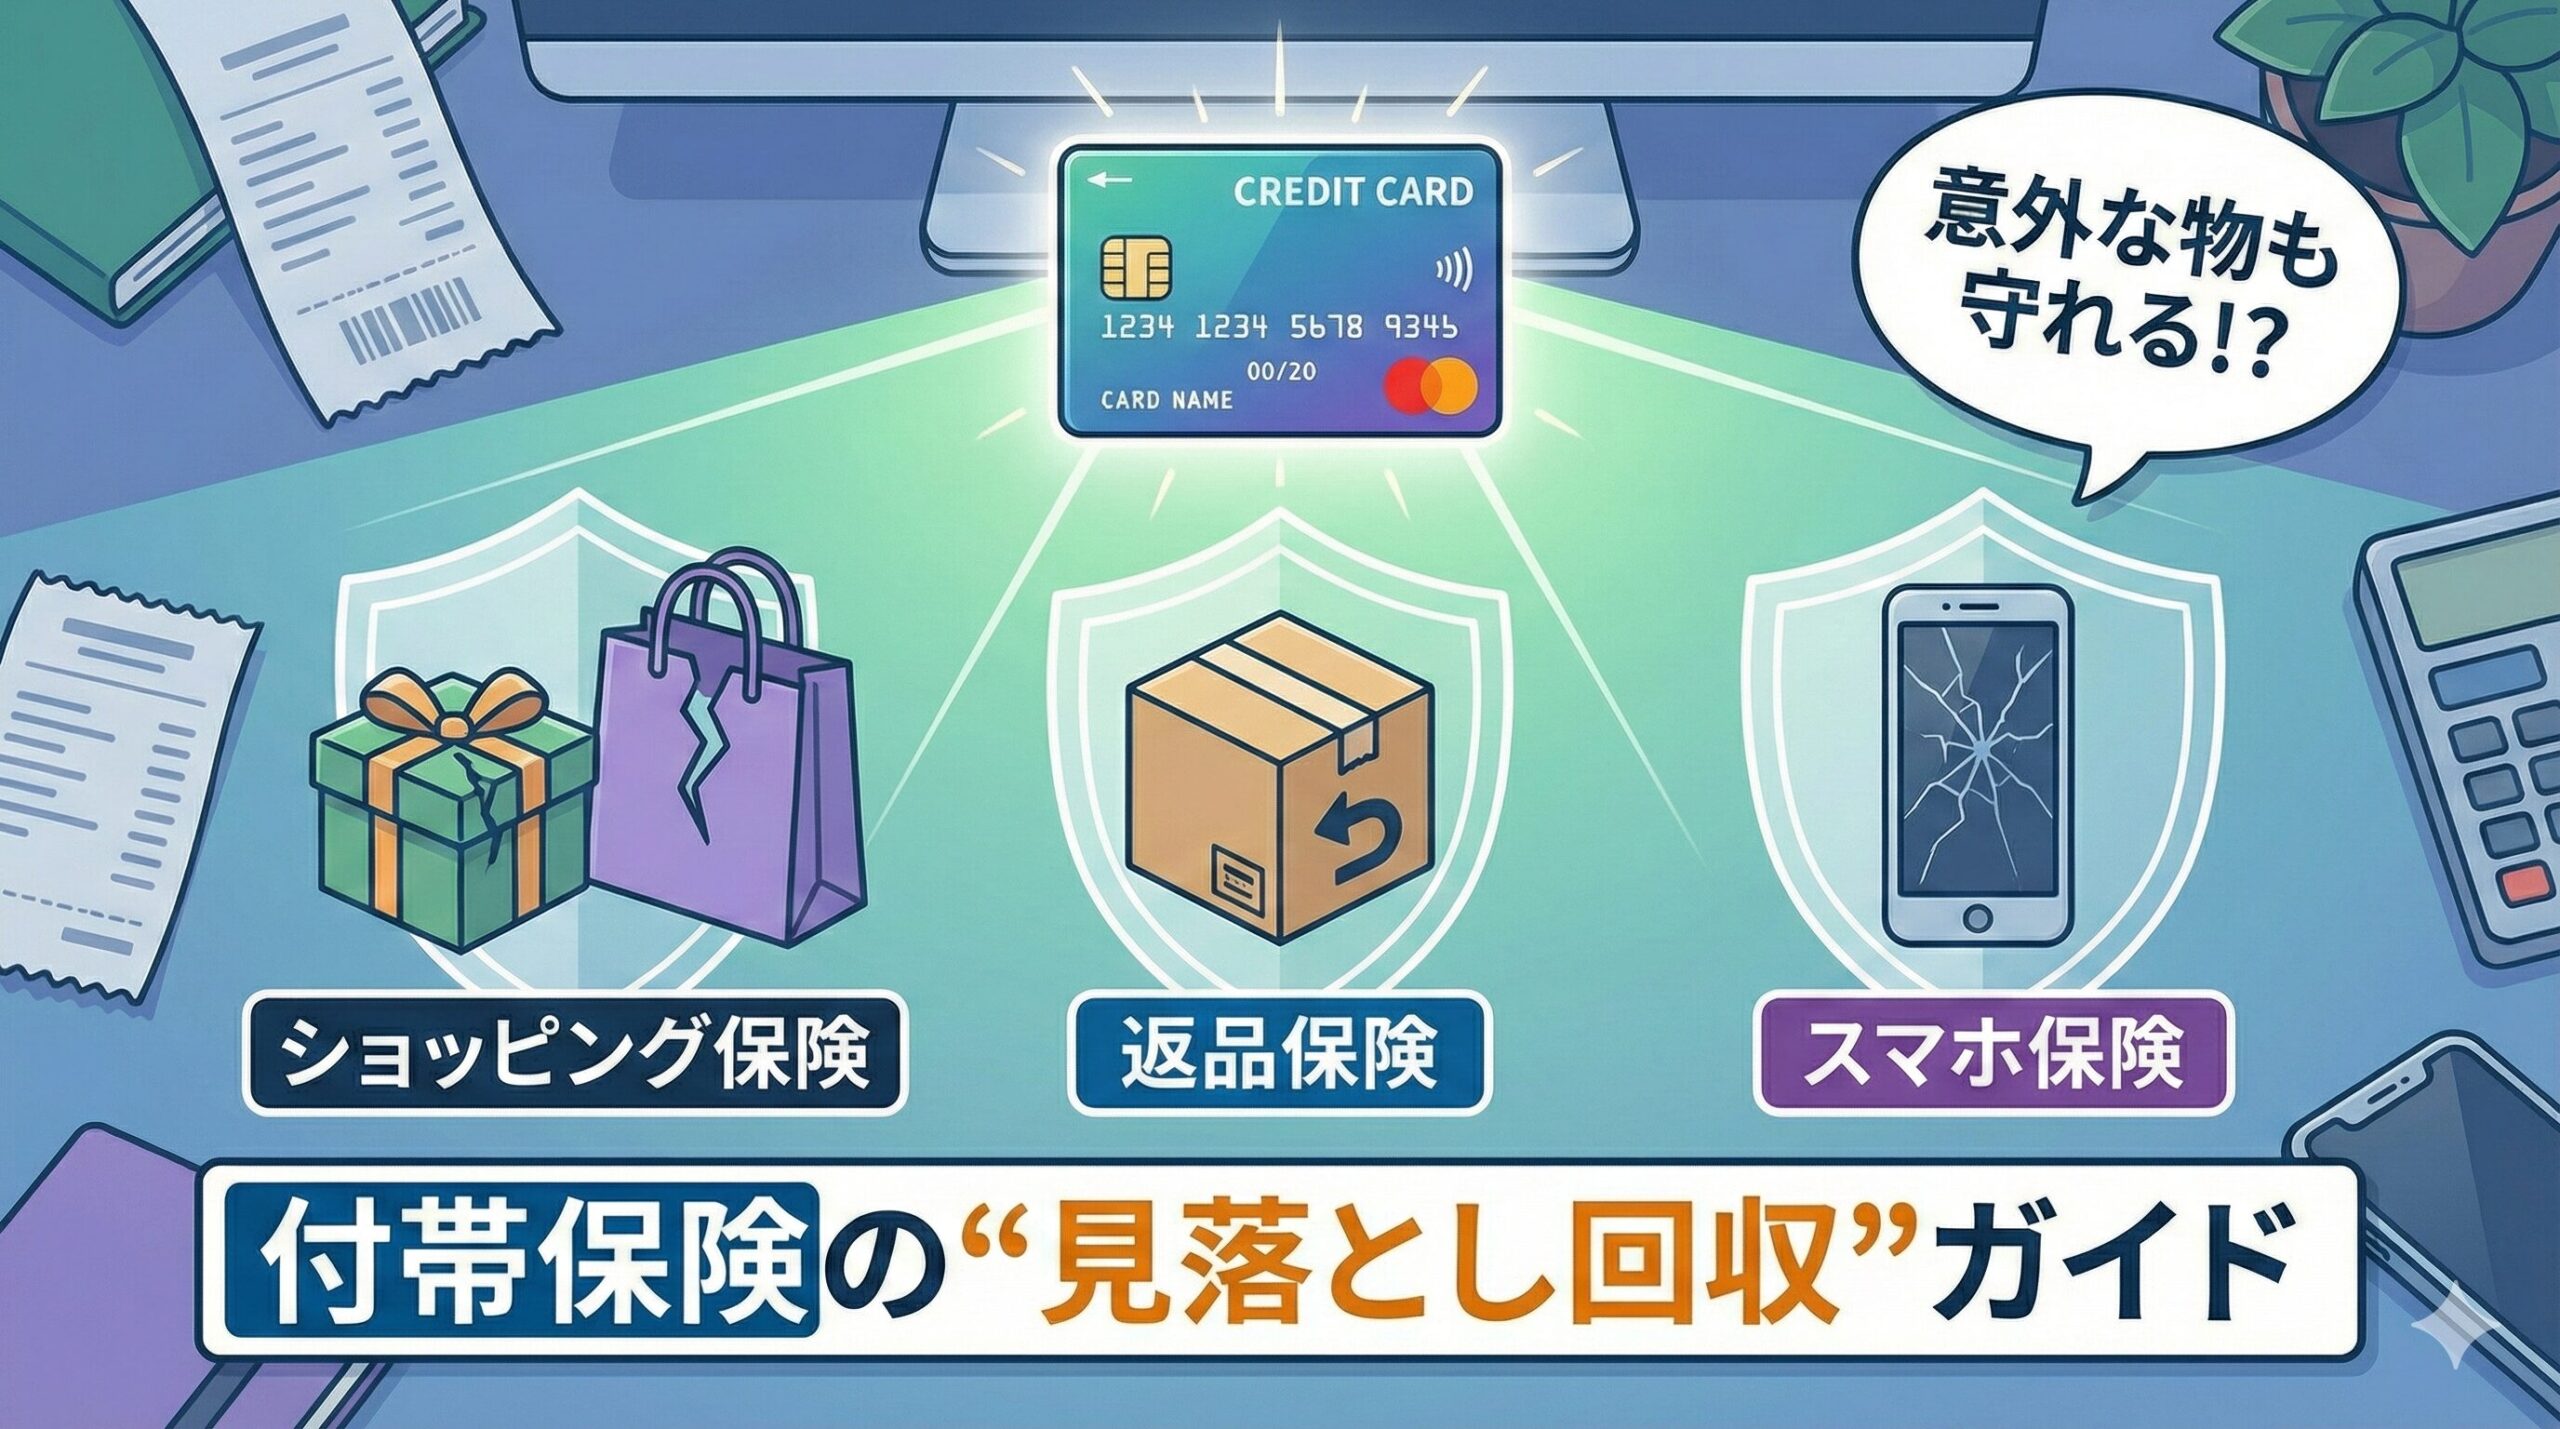
年会費を“取り返す”って、派手な特典だけじゃない。
保険は損害への備え。補償される上限額を、そのまま年会費の回収額として数えない。
目次
まず結論
- ショッピング保険は「何で買ったか」と「いつ壊れたか」が命。レシート/明細が鍵
- 返品保険・スマホ保険は条件が細かい。対象外を先に潰すと失敗しない
- 使う前提で年会費を払うなら、損益分岐点を一度計算しておくと強い
ショッピング保険(動産総合保険)って何?
ざっくり言うと、カードで買ったものが
- 破損
- 盗難
- 火災など
に遭ったとき、一定期間・一定金額まで補償される仕組み。
ただし“万能”ではなくて、だいたいこういう条件がつく。
- 対象期間(購入から○日以内、など)
- 免責(自己負担額)がある
- 対象外の物がある(消耗品・データ類など)
返品保険(リターン・プロテクション)って何?
「お店が返品を受け付けない」など、通常の返品が難しいときの救済。
これも条件が細かい。
- 未使用に近い状態が必要
- 期間制限がある
- 一部カテゴリは対象外
だから、買う前に“返品の可能性がある物”は、対象条件を確認しておくと強い。
スマホ保険(端末補償)の落とし穴
スマホ保険で事故るのは主にこれ。
- 端末代をそのカードで払ってない/通信料の支払い条件がある
- 修理は「正規店・指定店」限定
- 画面割れは出るけど、水没は出ない(などの除外)
“何が出るか”より、何が出ないかを先に見るのがコツ。
使える状態にする「準備」が9割
保険は、事故ってから読むと遅い。
準備はこれだけ👇
- 購入時のレシート/領収書を残す(PDFでもOK)
- カード明細に履歴が残る支払い方にする
- 申請窓口(保険会社/カード会社)をメモしておく
年会費との比較では、補償額と減らせる保険料を分ける
自分の事故確率や平均支払額を確かめずに「確率×補償上限」で金額評価すると、価値を過大に見積もりやすい。補償上限は受け取れる予定額ではない。
- 起きる確率が低い事故でも、起きたときのダメージが大きい
- 金額以外の安心感は別欄で考える。もともと加入予定だった同等の保険が不要になるなら、実際に削減できる保険料を比較する。
- でも年会費が重いなら、損益分岐点で冷静に判断できる
自分のカードで埋める確認表
| 確認欄 | 手元で記録する内容 |
|---|---|
| 保険・サービス名 | ショッピング保険/返品サービス/端末補償を区別 |
| 対象になるための支払い | 商品購入代金か、通信料金か、別の条件か |
| 対象物と対象事故 | スマホ・中古品・故障・盗難等が含まれるか |
| 上限と自己負担 | 1事故・年間の上限、免責額、修理費との関係 |
| 事故後の手順 | 連絡期限、修理前の相談、領収書・写真など必要書類 |
例えばUCプラチナ公式でも携行品・スマートフォン・家電等は別の項目として案内されている。「プラチナだから全部同じ」とせず、手元のカードの正式な補償規定から表を埋める。事故が起きている場合は、修理や処分を進める前に指定窓口へ相談しよう。

コメント