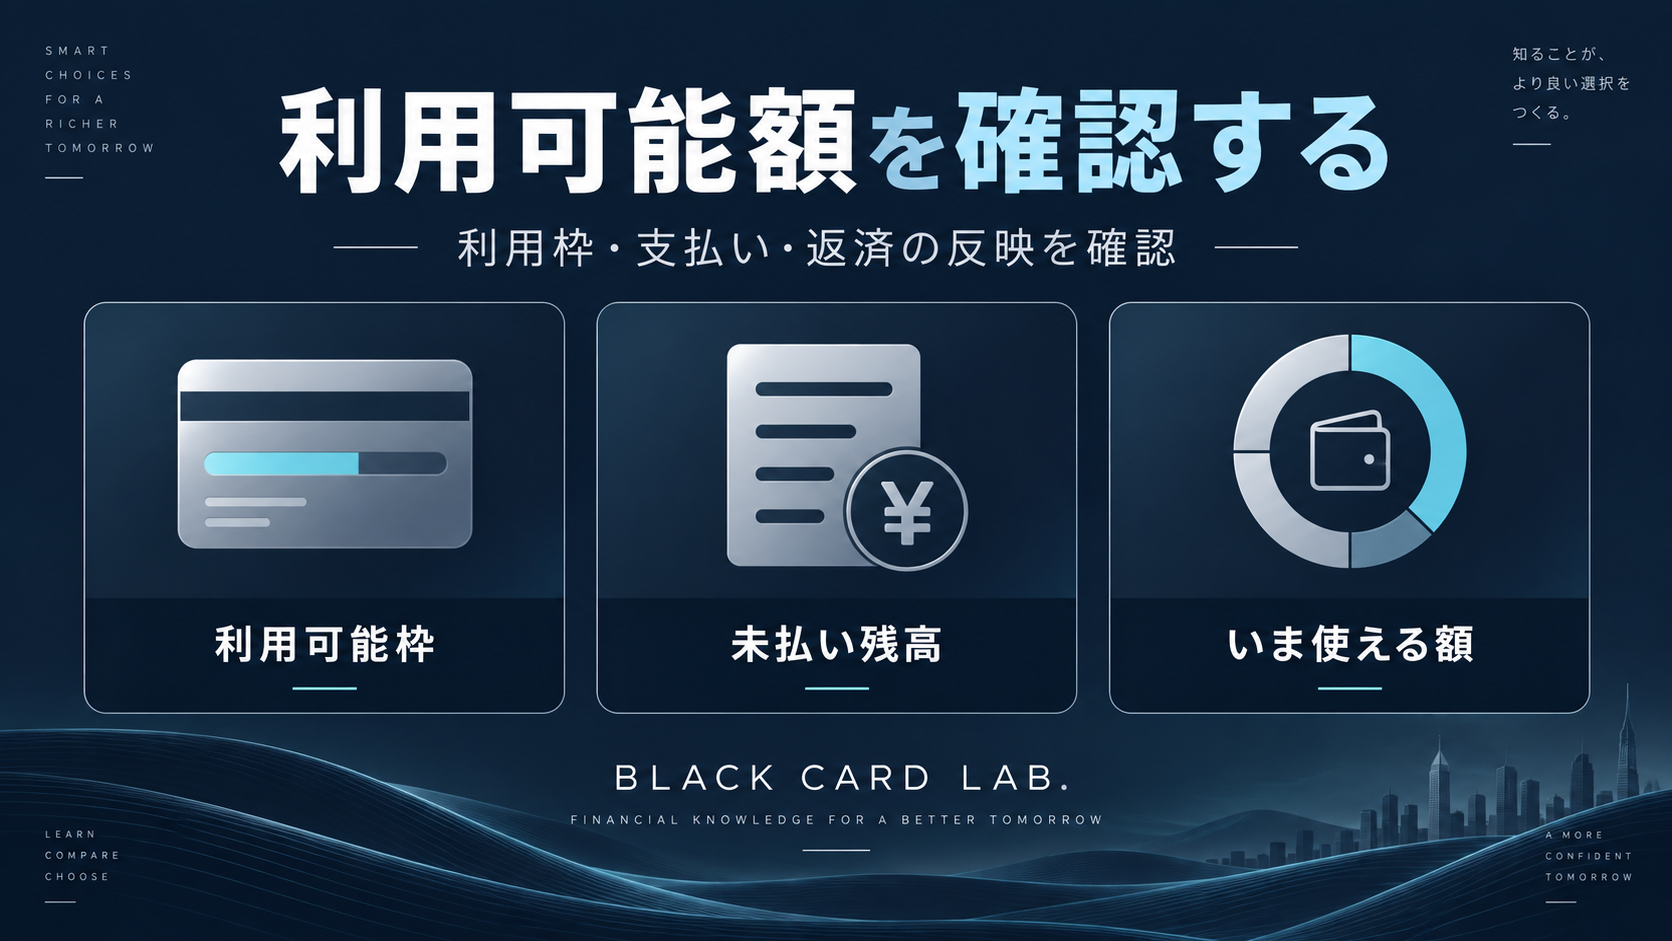
利用可能枠は、カードを使える上限額。今すぐ追加で使える金額は、未払いの残高などを反映した「利用可能額」で確認する。
利用枠をどれだけ使っているかだけで、審査結果を判断することはできない。この記事では審査に通る比率を示すのではなく、予定した支払いでカードが使えなくなるのを避けるための管理方法を整理する。
まず確認すること
- 会員画面で「利用可能枠」「利用残高」「利用可能額」を区別する。
- 次の支払額と支払日、支払い後に利用可能額へ反映される時期を確認する。
- 大きな支出の前に、増枠や繰上返済が必要かをカード会社へ確認する。
- 月々の請求をリボへ変えただけで、未払い元金が減ったとは考えない。
利用可能枠・利用残高・利用可能額の違い
同じ利用枠だけを見た単純例で、利用可能枠が100万円、未払いの利用残高が70万円なら、残りは30万円。残高を枠で割った割合は70%になる。これは枠の使い方を把握する計算であり、70%なら審査に不利と判定できる基準ではない。
実際には支払方法ごとの枠や、同じ会社の複数カードで共通する枠がある。未到着の売上データ等もあるため、最終的には会員画面の利用可能額を確認しよう。JCBの利用可能枠の説明
審査は各社が独自の基準で行う。利用率だけから審査担当者の評価や、必ず通る水準を断定しない。CICの審査に関するFAQ
利用可能額が不足しやすい場面
固定費と日常の買物に加え、旅行や引っ越しなどの大きな支出が重なると、支払日前の残高が増えやすい。分割・リボの未払い分が残っている場合も、毎月の請求額だけで判断しないようにしよう。
固定費をカードへまとめること自体を問題にする必要はない。大切なのは、支出の合計と返済予定を把握し、次に必要な支払いに利用可能額が足りるか確認することだ。
大きな支出の前に確認する3つのこと
1.支払日と、利用可能額に反映される時期
支払日だけでなく、入金が利用可能額へ反映される時期も確認しよう。締め日が来ただけで未払い残高がなくなるわけではない。旅行や引っ越しなどの支出が重なる月は、利用日と返済予定を並べて考える。
2.増枠や繰上返済の条件
一時的に大きな支出があるなら、カード会社に増枠や繰上返済の条件を確認する。増枠は申請すれば必ず認められるわけではない。たとえばJCBの増枠案内には審査があり、希望に沿えない場合もあると明記されている。
増枠が決まる前に支払いを約束したり、繰上返済をした直後に利用可能額が戻ると決めつけたりしない。会員画面とカード会社の案内で、実際に使える金額を確かめよう。
3.複数カードで支払う場合の合計負担
カードを使い分ける場合も、請求額を合算して支払えるか確認する。同じ発行会社のカードでは利用枠を共通で扱う場合もあるため、カード枚数を増やせば利用可能額も単純に足し算になるとは限らない。
やりがちな失敗
枠が足りない理由を確認せず、カードを増やす
新しいカードを申し込んでも、希望する利用枠が得られるとは限らない。支払予定と残高を整理し、今あるカードの増枠や返済方法を先に確認しよう。審査の結果や不足の理由を推測だけで決めない。
リボへ変えれば、未払い残高も減ると思い込む
リボへ変更するだけでは未払いの元金は減らない。月々の請求額が小さくなっても、その分の残高は返済が終わるまで残る。支払方法別の枠はカード会社によって異なるので、変更後の利用可能額は会員画面で確認する。日本クレジット協会の説明
次の行動(チェックリスト)
- 締め日・支払日・入金反映時期を確認する。
- 未払い残高と、これから必要な支出を並べる。
- 一括・分割・リボ等の利用可能額を会員画面で確認する。
- 枠不足への対応で、新たな返済負担を増やさないか確かめる。

コメント