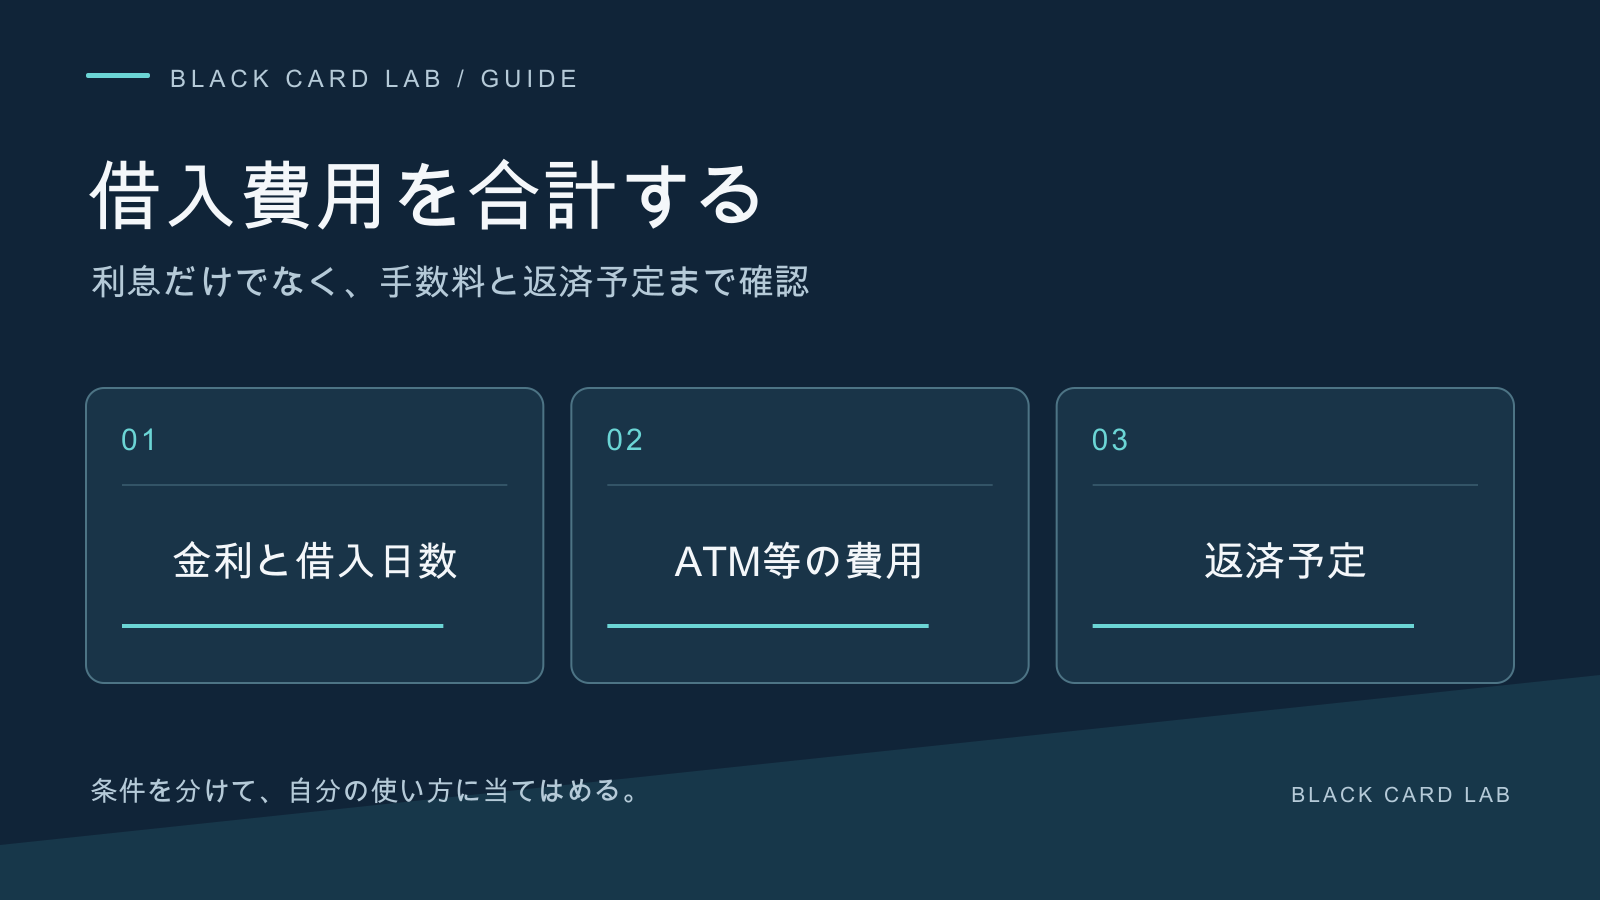
キャッシングは現金を借りる契約だ。ショッピングの翌月一括払いと違い、短期間でも利息が発生する場合がある。借りる額だけでなく、返済日までの利息と入出金にかかる手数料を足して確認しよう。
日割り利息の計算例
一般的な日割り計算では「借入残高×実質年率×日数÷年間日数」で概算する。実際の起算日、端数、うるう年の扱いは契約条件による。三井住友カードのキャッシングリボも、利用翌日から利息が発生すると案内している。三井住友カードのキャッシングリボ利用ガイド
次は比較のための架空例。10万円を実質年率18%で、残高を途中で減らさず30日間借り、365日で計算すると、100,000×0.18×30÷365=約1,479円。10日間なら約493円となる。適用金利や返済日の約束を示すものではない。
比べるのは利息だけではない
| 費用 | 確認すること |
|---|---|
| 利息 | 自分に適用される金利、利用翌日等の起算日、完済日 |
| 借入時のATM手数料 | 使うATM・利用額で有料か |
| 返済時の費用 | ATM返済、振込、口座振替の違い |
| 返済遅延時 | 遅延損害金や追加費用 |
仮に上の30日例で借入時220円、返済時220円の手数料が別にかかるなら、費用合計は約1,919円、元金と合わせて約101,919円になる。この220円も試算上の仮定。実際のATM費用は発行会社と利用方法の料金表で確かめる。
毎月の返済額が小さくても、総費用が小さいとは限らない
元利定額方式では支払額に利息が含まれ、全額が元金を減らすわけではない。追加借入があると完済時期も延び得る。公式の返済シミュレーションでは、月額だけでなく返済回数・最終回・総支払額を確認する。
早期返済をするなら、発行会社が指定する手続きと精算額を先に確認する。指定口座への振込だけでは予定どおり処理されない場合や、後日利息が請求される場合もある。返済後は残高と次の明細を確認しよう。
借りる前に3つ埋める
「必要額__円」「返済に使える確定済みの資金__円」「完済予定日__」。生活費不足を毎月借入で補う状態なら、新たな利用前に発行会社や相談窓口へ相談する。買った物を換金して借入の代わりにする利用は避ける。
次に確認すること
制度・条件の確認日:2026年9月28日。個別のカード・契約条件は発行会社の案内をご確認ください。

コメント