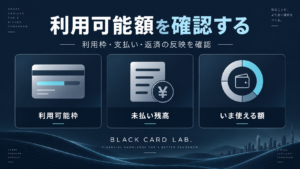
利用可能枠は、毎月使ってよい予算ではない。カード会社が定めた上限で、未払い残高や一時的な枠の確保によって、いま使える金額は少なくなる。締め日が来ただけで枠が全額戻るわけでもない。
目次
3つの数字を分ける
| 数字 | 意味 | 例 |
|---|---|---|
| 利用可能枠 | 契約上の上限 | 30万円 |
| 利用残高 | 利用後、まだ支払いが済んでいない金額 | 18万円 |
| 利用可能額 | 現時点で利用できる金額 | 単純計算なら12万円 |
上の例は概念を示したもの。実際には未反映の売上、一時的な枠の確保、分割・リボ専用の枠、同一発行会社の複数カードに共通する枠もある。会員サイトの最新表示と利用予定を照合しよう。JCBの利用可能枠・利用可能額の説明
返済後に戻る金額を見積もる
枠30万円、残高18万円から、次の支払で6万円分の元金を返すなら、追加利用等がなければ残高は12万円となり、利用可能額は18万円という計算になる。締め日に30万円へ戻る計算ではない。返済の反映時期は発行会社や入金方法で異なるため、入金直後の決済を予定する場合は確認が必要だ。
一時増枠と継続増枠を選ぶ
旅行や家電など一度限りの大きな支出なら一時増枠、毎月の利用に継続して不足するなら継続増枠が選択肢になる。ただし申込資格・対象の支払方法・受付時期・審査があり、希望通りになるとは限らない。JCBの増枠の種類と申込方法
増枠の前に、購入日、金額、既存の未払い残高、次の引落額、その後の口座残高を書き出す。「枠がある」と「返せる」は分けて判断したい。返済資金が足りない状態なら、増枠して支出を続ける解決にはならない。
審査に通る使い方は断定できない
利用率を何%にすれば有利、何か月使えば増枠される、という共通基準は確認できない。発行会社は独自に審査するため、使える枠を増やすこと自体を信用づくりの目標にしない。CICの審査に関するFAQ
次に確認すること
制度・条件の確認日:2026年9月28日。個別のカード・契約条件は発行会社の案内をご確認ください。

コメント