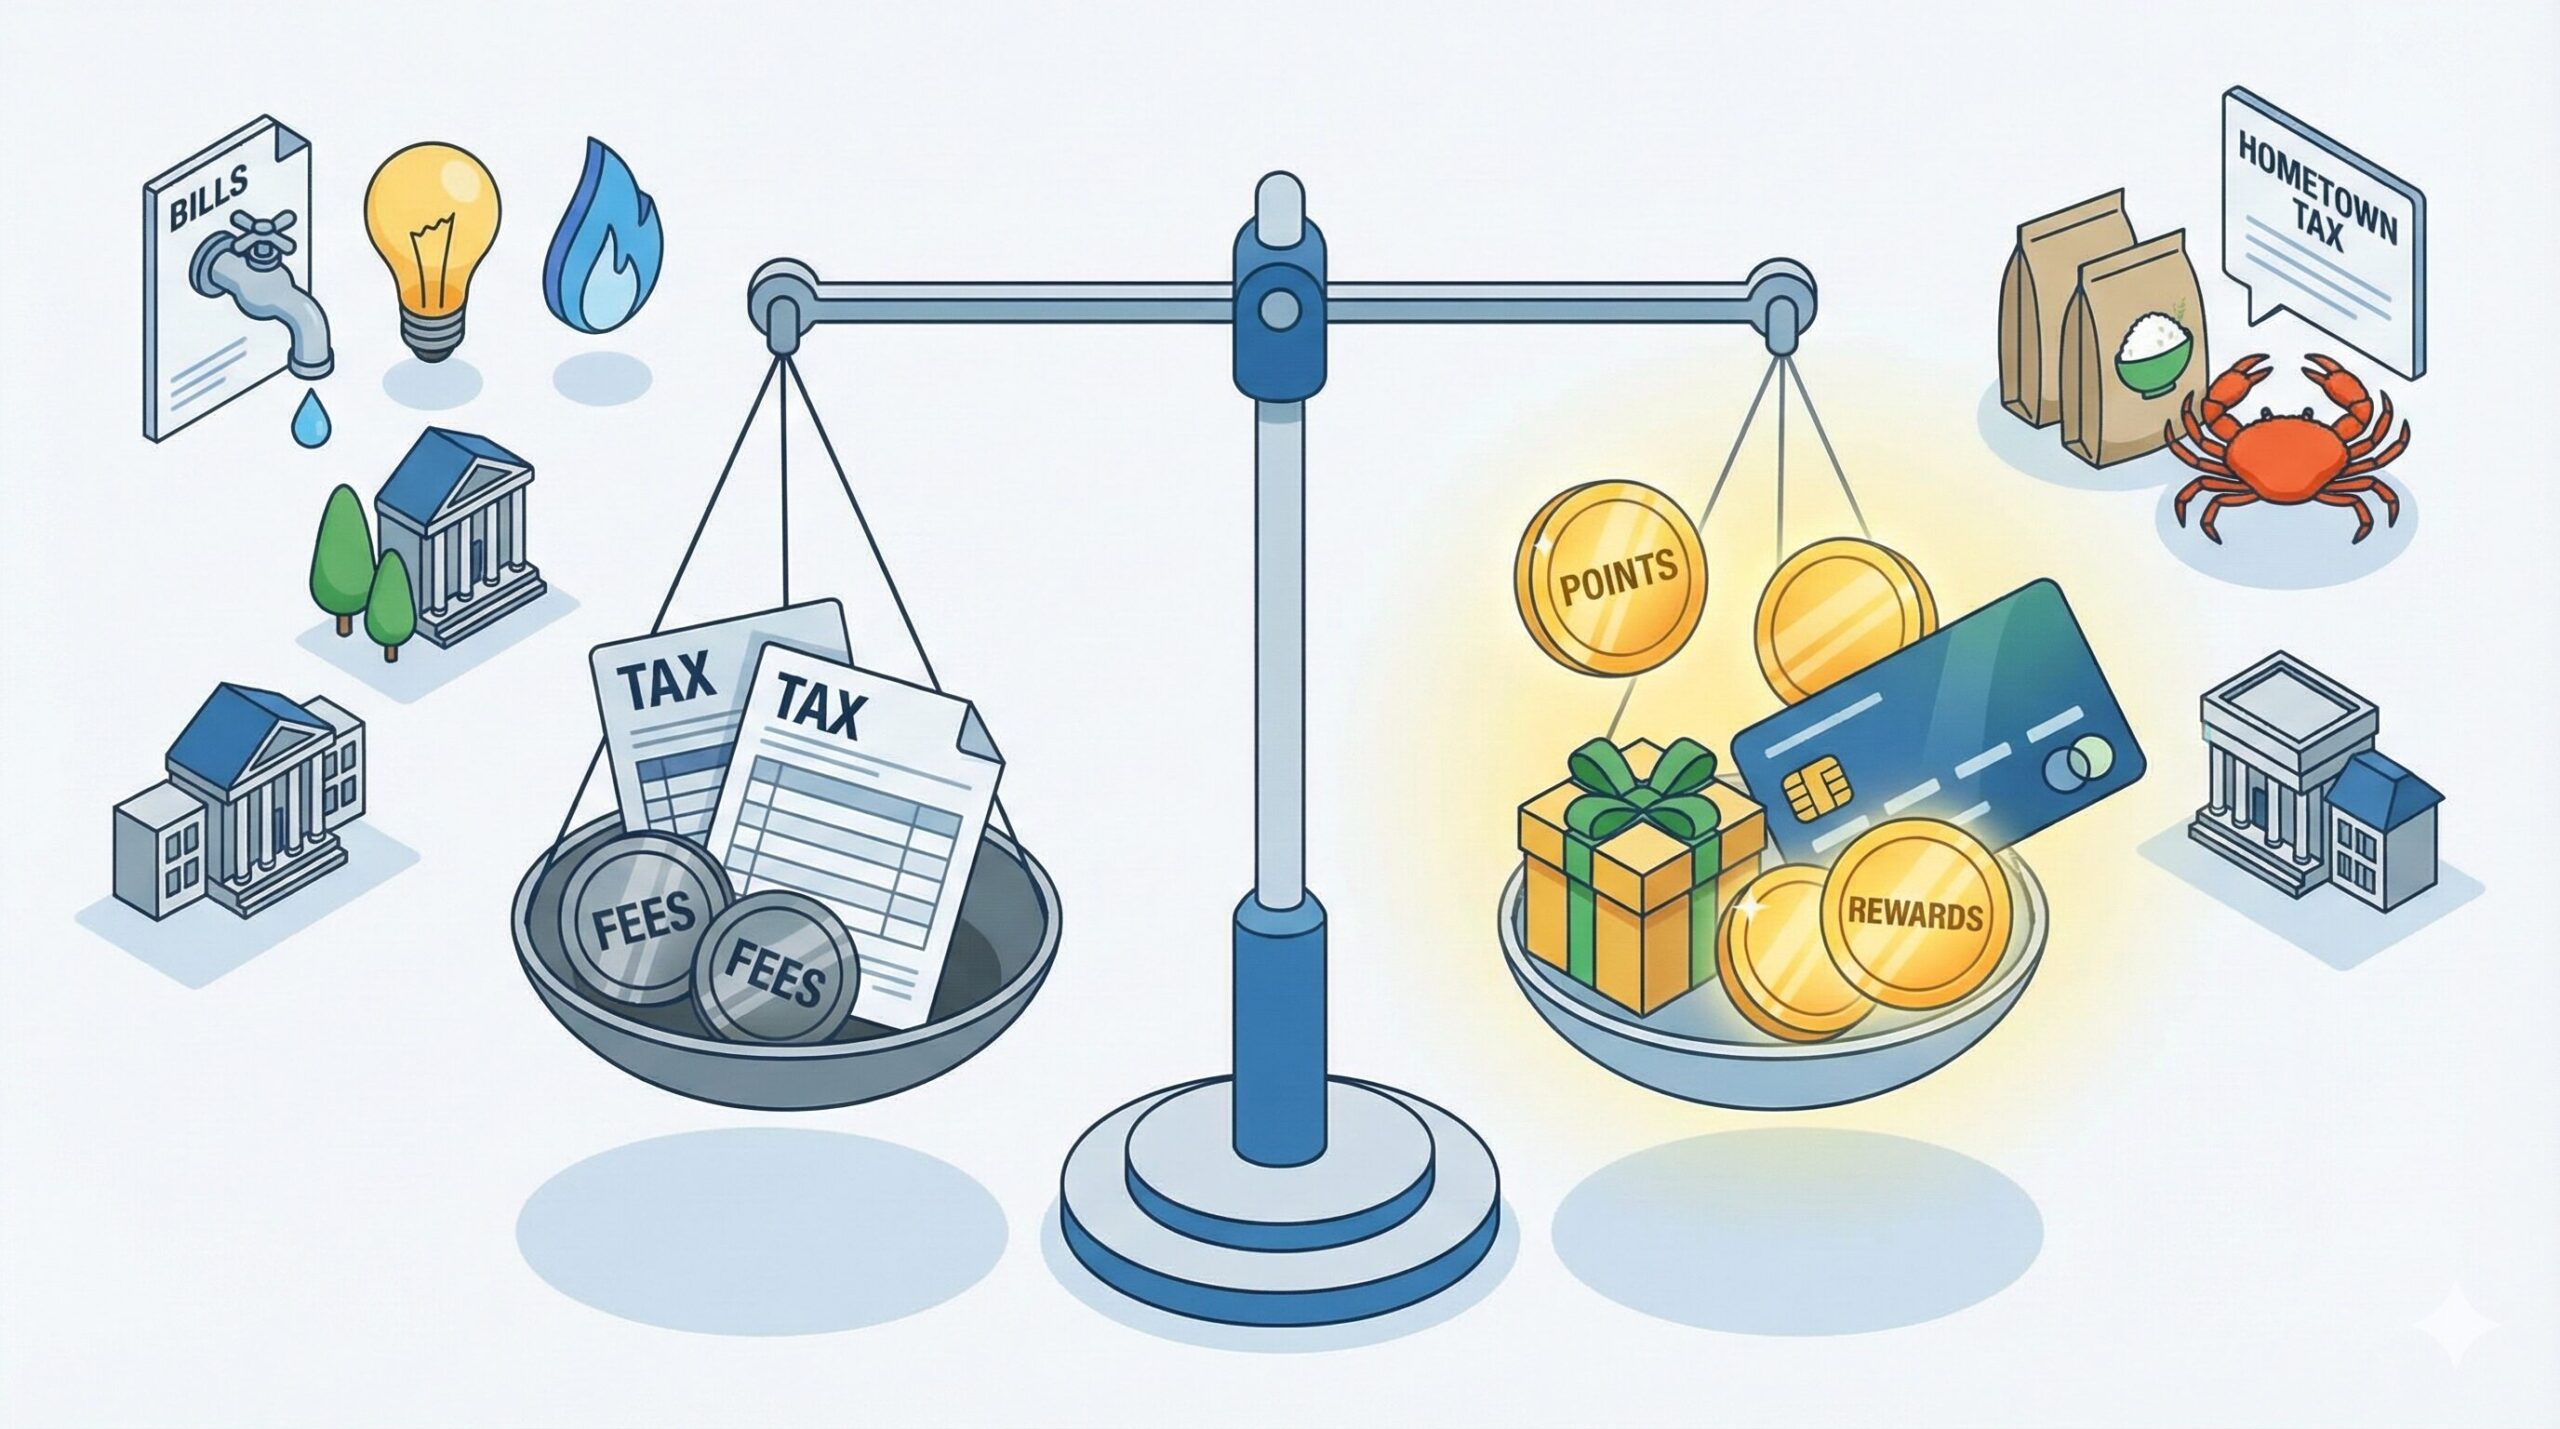
固定費は、静かに毎月やってくる。
だからこそ、設計すると“勝手に強くなる”。
目次
まず結論
- 結論は「手数料よりポイント価値が上ならカード、下なら別手段」
- 公共料金・税金は“ポイント対象外/減る”ケースもある。ルール確認が必須
- 高額支払いは、利用可能額と支払日の口座残高を先に確認する。締め日をまたぐだけで利用可能額は回復しない。
まず計算:カード払いが得かどうかの分岐点
考え方はこれだけ。
得=(支払額 × 実質還元率)−(手数料)
- 実質還元率:ポイントの価値を含めた還元
- 手数料:決済手数料/システム利用料など(発生しない支払いもある)
手数料がなくても、口座振替割引等を失う場合はその差を含める。カードのポイント額だけで得と決めず、ほかの支払方法との差額で比べる。
公共料金(電気・ガス・水道・通信)の考え方
公共料金は「安定して積み上がる」からカード設計と相性がいい。
ただし注意点もある。
- ポイント付与が減る/対象外になるカードがある
- “支払い先カテゴリ”で還元が変わることがある
- 引落し失敗すると生活が直撃する(残高管理が重要)
おすすめは、固定費を集約するカードを1枚決めること。
税金(国税・地方税)は“手数料と上限”が壁になりやすい
税金は一回の支払いが大きい。だから
- 手数料の有無(支払い手段/サイト/自治体で違うことがある)
- カードの限度額
- 支払日のキャッシュフロー
この3つが壁になりやすい。
「ポイントで得するつもりが、限度額で詰む」もあるある。
ふるさと納税は“カード払い”と相性が良いが、油断すると詰む
ふるさと納税はまとまった額になりがち。
- 締め日直前に寄せすぎると、次月請求が膨らむ
- 限度額が圧迫されて旅行予約が通らない
- 明細が返礼品のショップ名で埋まって見づらくなる
ふるさと納税は控除上限、寄附期限、申請手続きを確認し、利用可能額と返済資金の範囲で行う。カード枚数を増やしても控除上限や資金が増えるわけではない。
事故を防ぐ:固定費・税金の運用ルール
- 支払日の3日前に残高チェック
- 高額支払いの前に、利用可能額を確認
- 締め日をまたぐ場合も、未払い残高と入金反映時期を確認する。納付・寄附の期限を優先する。
- 年会費があるカードなら損益分岐点を確認
国税の決済手数料を計算に入れる
国税クレジットカードお支払サイトの決済手数料は、納付税額1円〜10,000円で99円(税込)、以後10,000円を超えるごとに99円加算される。地方税など別サービスの料金には流用しない。国税庁のクレジットカード納付Q&A
| 納付税額 | 決済手数料 | 仮に税額へ1%のポイントが付く場合 | 手数料との差 |
|---|---|---|---|
| 10,000円 | 99円 | 100円相当 | +1円相当 |
| 10,001円 | 198円 | 約100円相当 | 約−98円相当 |
ポイント1%は比較用の仮定で、特定カードの税金還元を保証するものではない。端数処理、納税のポイント対象外・減率、手数料分へのポイントを確認する。この試算では決済手数料へのポイントを含めていない。納付の期限、利用上限、領収証書の扱いも国税庁の案内で確認してから手続きする。

コメント