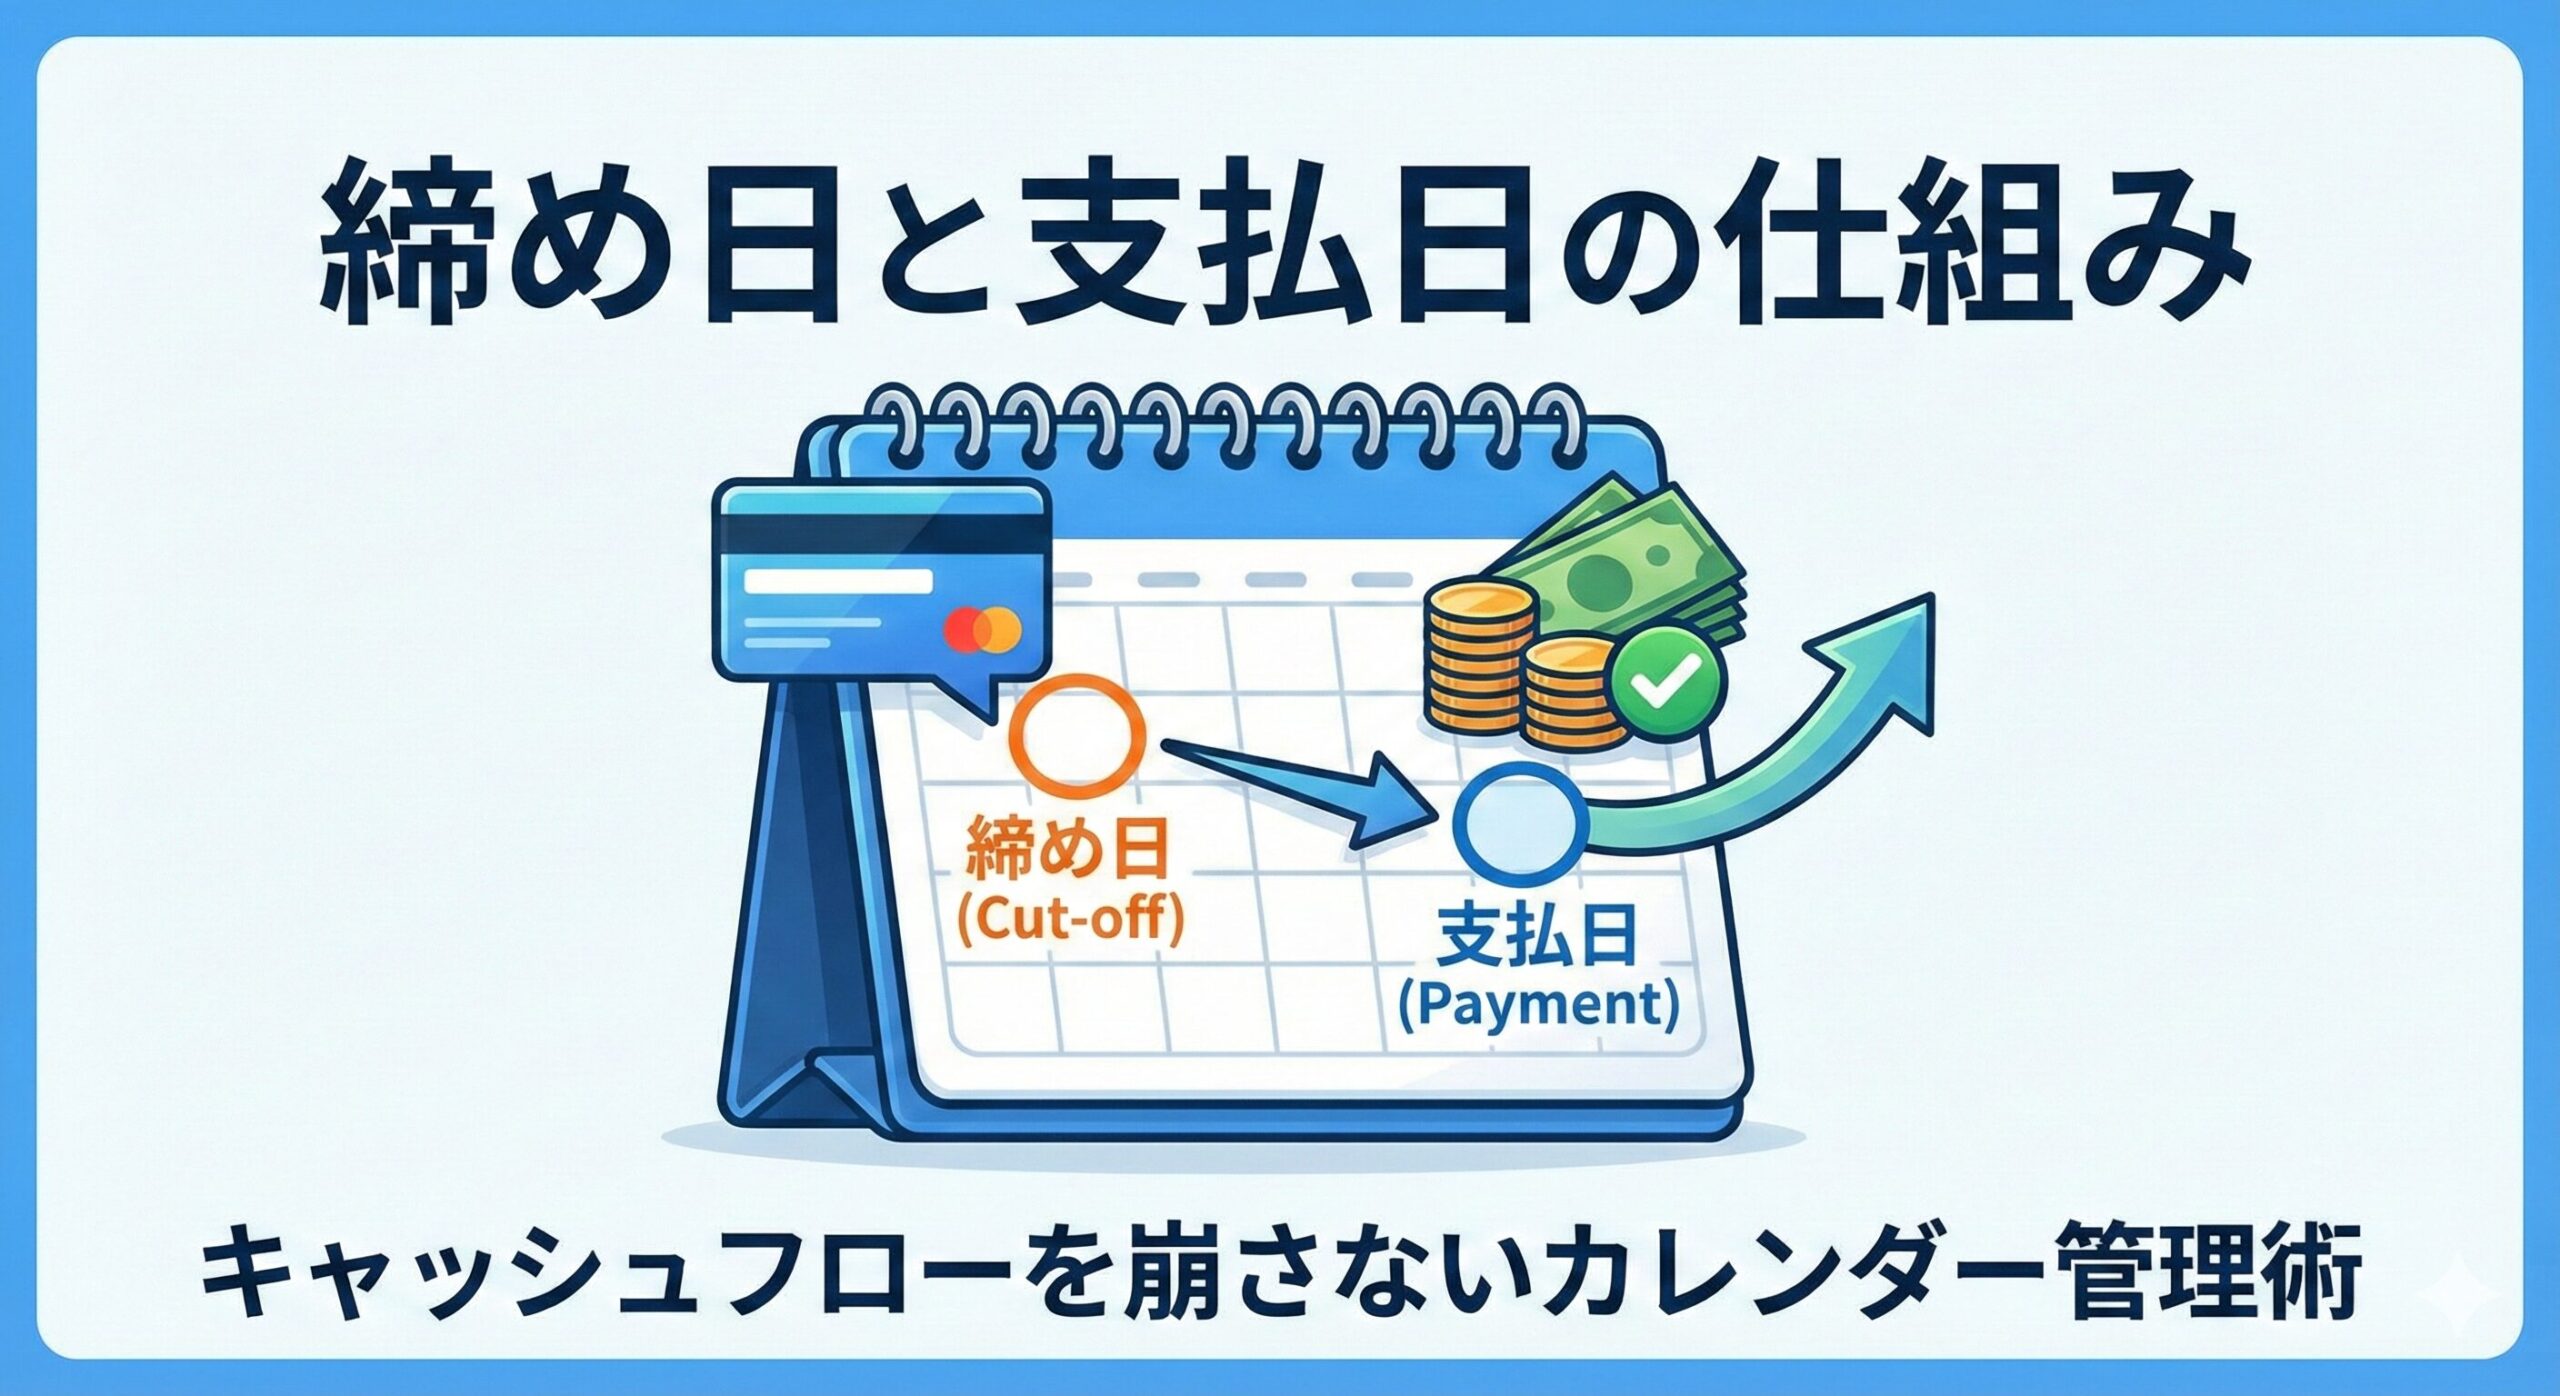
クレカで一番怖いのは、年会費でもリボでもなくて。
「いつ、いくら落ちるか分からない」状態。
目次
まず結論
- 締め日=その月の請求に入る“区切り”、支払日=口座から落ちる日
- まずは各カードの「締め日→支払日」を1枚のカレンダーに並べる
- 最適化は、給料日(入金日)後に支払日が来るように寄せる
利用・締め・支払いの順に確認する
クレカの流れはシンプル。
- 使う(決済日)
- まとめる(締め日)
- 落ちる(支払日)
利用日と請求への反映日は同じとは限らない。加盟店の売上データが締めに間に合わず、翌回以降の請求になることもあるため、利用日だけで請求月を確定しない。
支払いカレンダーの作り方
やり方は2ステップ。
ステップ1:カードごとの“締め→支払”をメモ
- メインカード:締め日(例:毎月○日)/支払日(例:翌月○日)
- サブカード:締め日/支払日
- 生活費用:締め日/支払日
この時点で、だいぶ心が静かになる。
ステップ2:1つのカレンダーに“支払日”だけ入れる
締め日は参考として置いて、まずは支払日だけ固定で入れる。
- 毎月:メインカード支払日
- 毎月:サブカード支払日
- 毎月:家賃やローンなど固定引落日(あるなら)
「いつ落ちるか」が見えると、生活が安定する。
キャッシュフロー最適化:支払日を給料日寄りにする
理想はこう👇
- 給料日(入金日)→数日後に支払日が来る
- その間に口座を整える
- 支払日が過ぎたら、次の支払いのために積み立てる
支払日が給料日前に来ると、口座が常に綱渡りになる。
これが「クレカ疲れ」の正体。
2枚持ちの人へ:締め日がズレてるのは“悪”じゃない
締め日・支払日がズレてると管理が難しくなる一方で、こういうメリットもある。
- 支払いが分散されて、1日にドカンと落ちにくい
- 生活費カードと趣味カードを分けると、予算の線引きがラク
ただし、ズレが増えるほど管理は重くなる。
3枚以上なら「支払日が月に何回あるか」を見て、重すぎたら整理。
よくある事故パターン(先回りで潰す)
- 口座残高が足りない(引落前日に移し忘れ)
- ボーナス払いの落ちる月を忘れる
- 旅行予約で一気に請求が膨らむ(限度額も圧迫)
- カード再発行でサブスクの引落が失敗→サービス停止
残高確認の通知を設定し、金融機関が案内する期限までに入金する。支払後は実際に引き落とされたかも確かめる。口座残高だけでなく、同日に予定する他の口座振替も含めよう。
すぐ使える:残高管理テンプレ(超軽量)
- 支払日3日前:口座残高チェック(通知設定できるなら通知)
- 支払日前日:最終確認(念のため)
- 支払日翌日:明細チェック(不正・二重請求の早期発見)
JCBの例でカレンダーを埋める
JCBの基本案内は毎月15日締め、翌月10日支払いで、支払日が金融機関の休業日なら翌営業日。売上データの到着状況により請求月がずれる場合がある。提携カード等は自身の契約を確認する。JCBの利用代金のお支払いについて
表には「請求確定額」「口座への入金期限」「他の引落予定額」「引落結果」の4欄を作る。締め日は利用可能額が全額戻る日ではない。枠不足への対処は利用可能額と返済予定の確認と分けて考えよう。

コメント