キャッシュレスは、重ねるほど得に見える。
でも“重ね方”が雑だと、損と事故が増える。
目次
まず結論
- 複数のポイントが付く仕組みには、チャージと支払い、ポイントカード提示と決済などがある。それぞれが付与対象になっているかを別に確認する。
- まずは“主戦場”を決める:コンビニ/スーパー/交通/ネット…どこで使うか
- 安全面は「利用通知・上限設定・端末ロック」がセット。便利さと同じくらい大事
二重取りって何?(概念だけ)
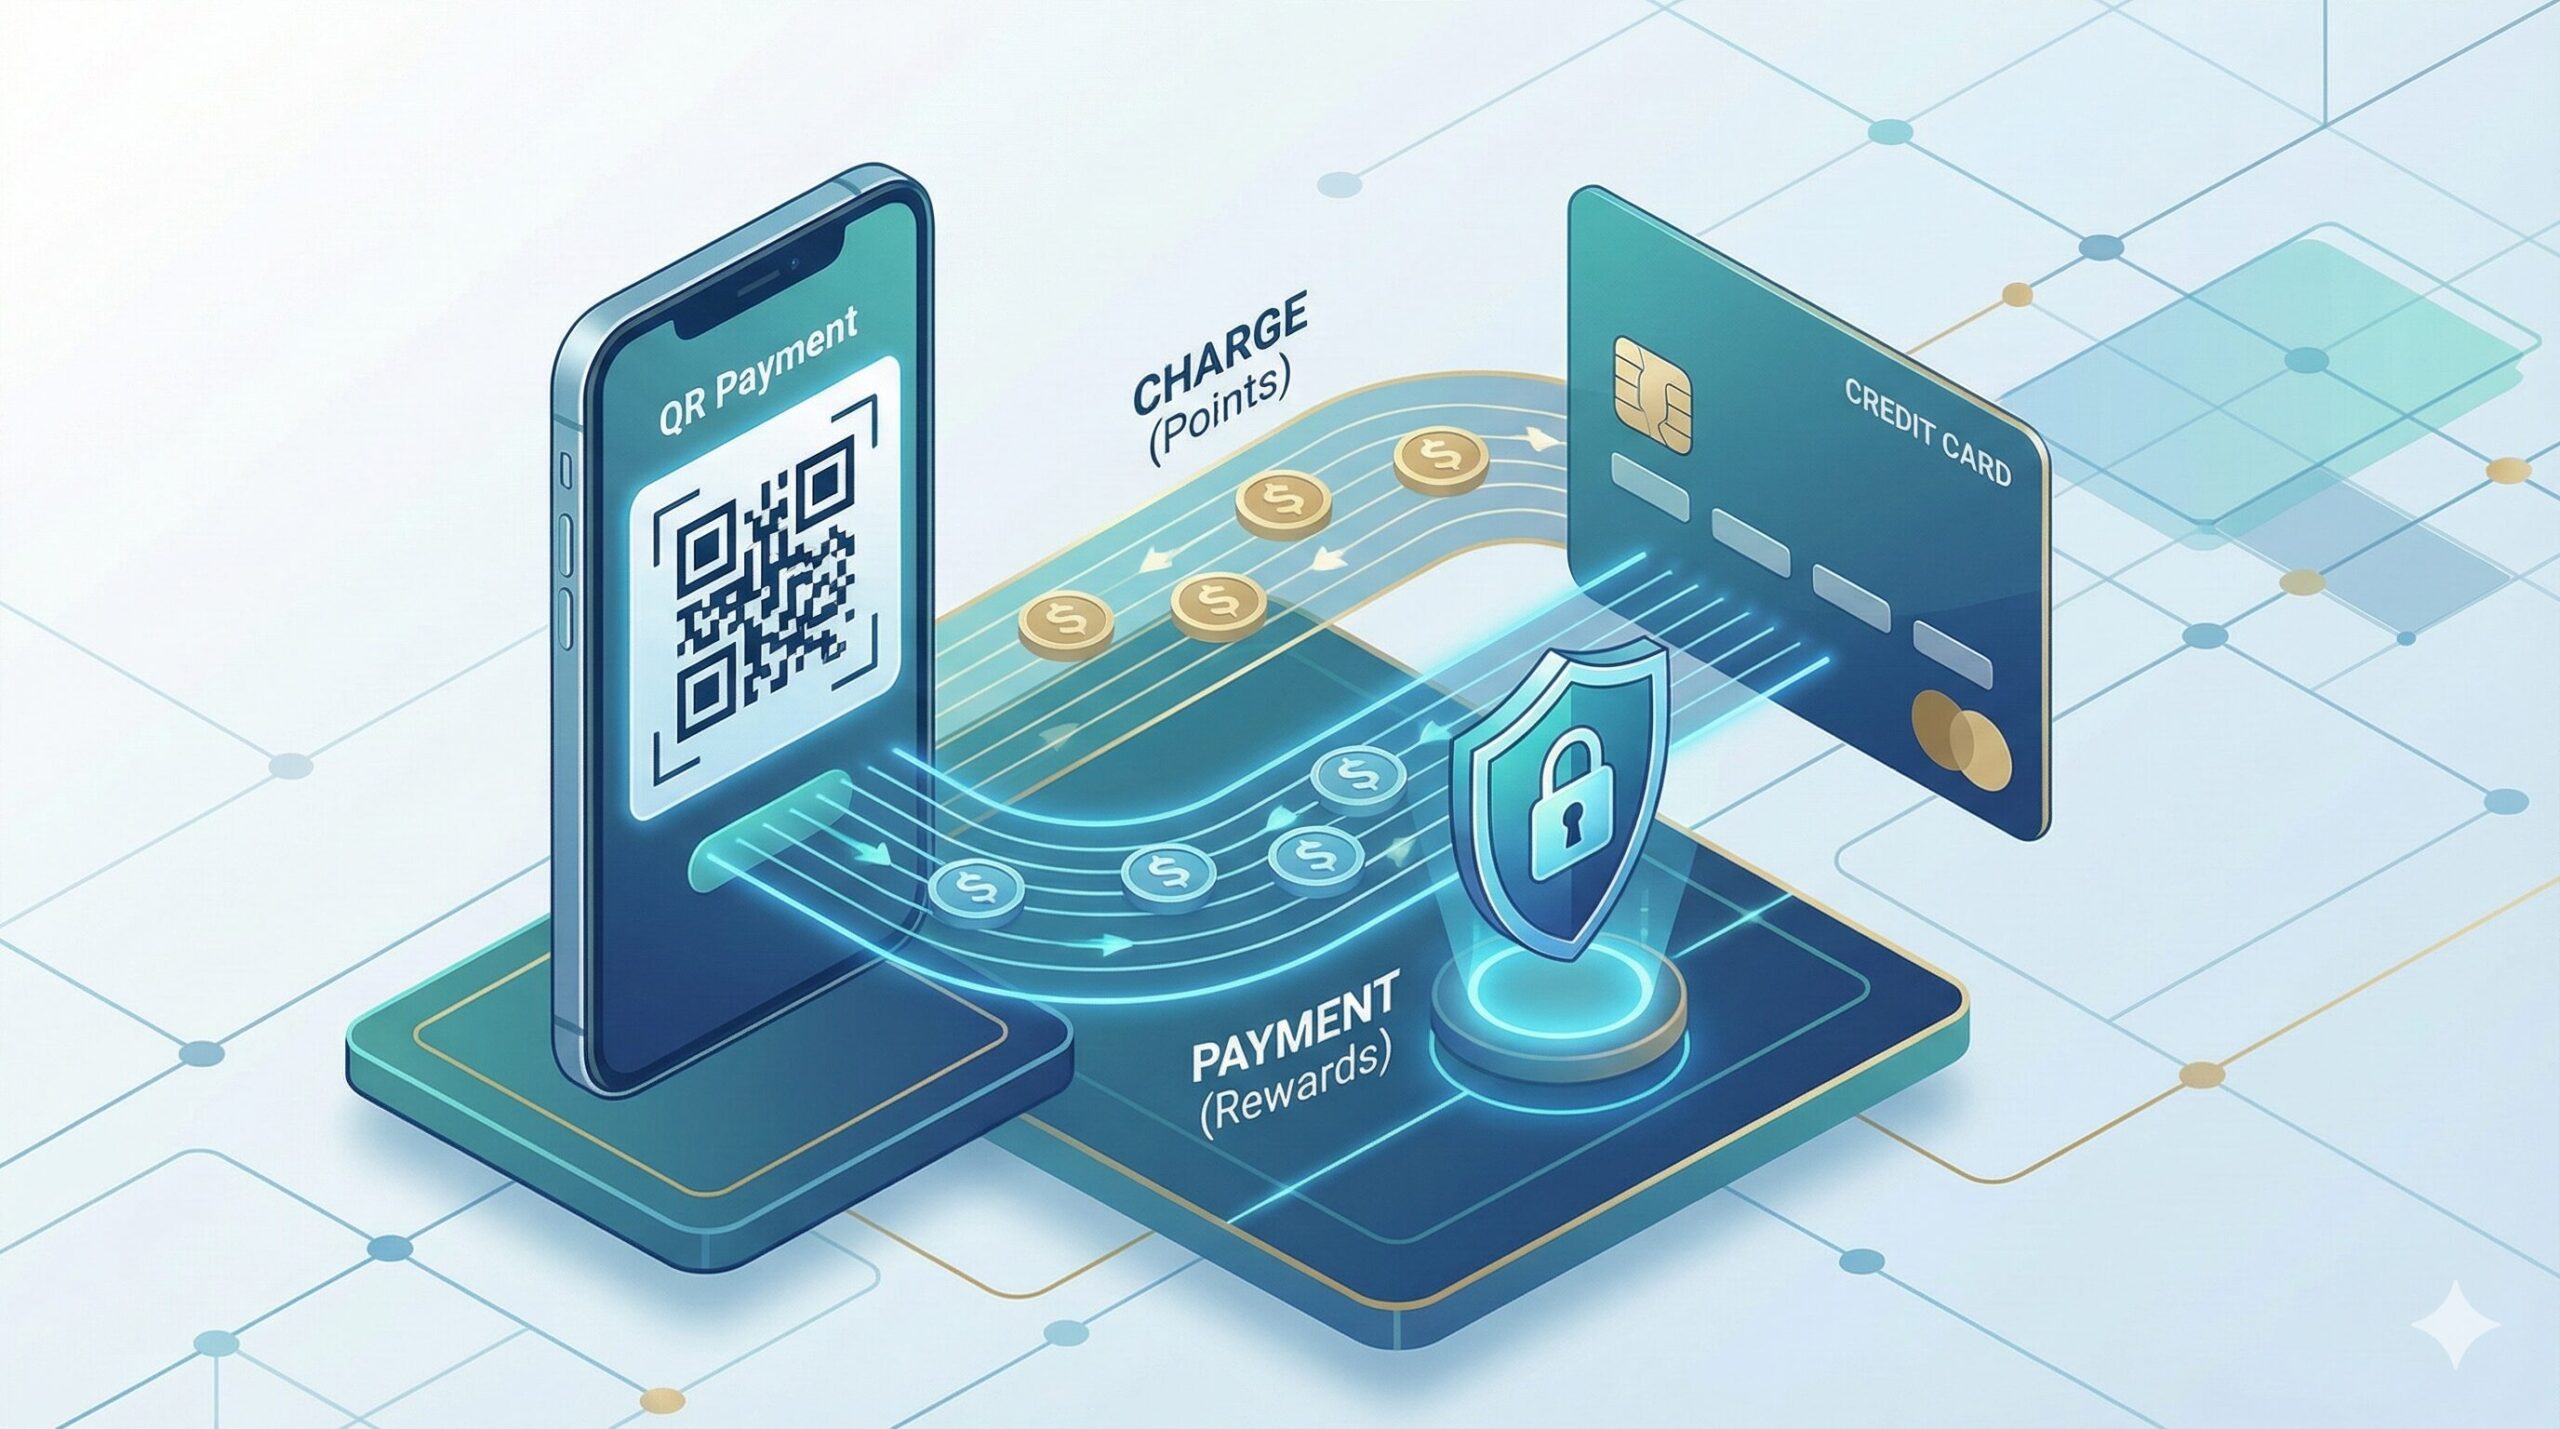
ここでは「チャージ時と支払時」の2段階を例にする。このほか店舗のポイントカード提示と決済を組み合わせる方法もあり、チャージは二重取りの必須条件ではない。
- クレカでチャージ → クレカ側のポイント
- その残高で支払い → 決済側のポイント/特典
ただし、全部が成立するわけじゃない。
「チャージはポイント対象外」になることもあるし、ルール改定もある。
だから、二重取りは“裏技”じゃなくて、条件付きの設計。
最適距離:クレカと決済を近づけすぎない
おすすめは「一本化」じゃなくて「分業」。
- 高額・ネット決済:クレカ(補償・明細管理が強い)
- 小額・店頭:QR/電子マネー(速度・キャンペーンが強い)
- 旅行・海外:クレカ(保険・為替)
使う場面ごとに支払方法を整理し、明細や通知を確認しやすくするための分担だ。分けるだけで、不正利用や支払漏れを防げるわけではない。
実務:まず決めるべき3つ
① どの財布(決済アプリ)をメインにするか
アプリが増えるほど、端数と管理が増える。
“1〜2個まで”に絞ると強い。
② どのクレカを紐づけるか
- メインカードでチャージするのか
- チャージ元を分ける場合は、追加の年会費、利用制限、明細確認の負担も確かめる。別カードにするだけで不正利用を防げるわけではない。
サブスク専用カードと同じで、用途を分けると確認する明細を絞りやすい。カードが増える分の管理も必要になる。
③ 上限と通知
- チャージ上限
- 1回あたりの決済上限
- 利用通知(即時)
設定は対策の一部だ。通知の遅れや対象外、端末・アカウントの復旧手順も確認し、身に覚えのない利用は公式窓口へ連絡する。
よくある落とし穴
- チャージはポイント対象外だった
- チャージ元カードが変わって、サブスクの請求が崩れた
- 端末紛失で、残高が抜かれた(ロック・生体認証が弱い)
- キャンペーンに釣られて決済アプリが増えすぎた
迷ったら:安全優先の最小構成
- メインカード:生活費を集約
- サブカード:チャージ用(上限低め)
- 決済アプリ:1つに絞る
得は後からでも伸ばせる。
まずは“壊れない仕組み”を作る。
「登録できる」と「ポイントが付く」は別
2026年9月28日確認のPayPayステップ公式ヘルプでは、PayPayクレジットと、アプリ内の「クレジットカード」に登録したカードでの支払いは別扱い。後者や他社カード利用券はPayPayステップの付与対象外と案内されている。本人確認の条件もある。
確認表は「支払方法名」「チャージ元の付与」「決済側の付与」「店舗側の付与」「上限・期限」の5欄に分ける。例えば支払方法の登録だけを見てカード1%+アプリ0.5%と足さず、各段階の公式対象条件を確かめよう。還元のための余分なチャージは、残高の使い残しや払戻条件も含めて判断する。

コメント