この記事には広告(アフィリエイトリンク)が含まれます。申込み前に公式サイトの最新条件をご確認ください。掲載内容の確認日:2026年9月19日。
「年会費無料」と書いてあるだけで安心していないだろうか。
実は「無料」には3種類ある。永年無料・初年度無料・条件付き無料。この違いを知らないまま選ぶと、2年目の請求で初めて気づくことになる。
この記事では、本カードの年会費・ETC費用・未利用時の手数料を分け、使い方に応じて選びたい3枚を比較する。年会費が無料でも、すべての費用が無条件で無料になるとは限らない。
「無料」の裏にある3つの落とし穴
落とし穴①:条件付き無料の”条件”を忘れる
「年1回の利用で翌年無料」——よくある条件だ。
一見簡単そうに見えるが、サブカードとして発行して財布の奥にしまったまま1年が過ぎるケースは珍しくない。気づいたときには年会費1,100円が引き落とされている。
特に注意したいのが、セゾンパール・アメリカン・エキスプレス・カードのようなタイプ。初年度は無料だが、翌年以降は年1回のカード利用がなければ年会費1,100円(税込)が発生する。QUICPay利用時の還元率の高さに惹かれて作ったものの、普段使いしなければコストだけが残る。
見分け方: 申込みページで「永年無料」と明記されているか確認する。「初年度無料」「実質無料」「条件付き無料」は、すべて2年目以降に年会費が発生する可能性がある。
落とし穴②:還元率の「最大○%」には条件がある
「最大20%還元!」と大きく書かれていると、つい期待してしまう。
だが「最大」の数字は、複数の条件を全部満たしたときの理論値であることがほとんどだ。たとえば三井住友カード(NL)の場合、対象のコンビニ・飲食店でスマホのタッチ決済を使うと7%還元になるが、基本還元率は0.5%。対象店舗以外の日常的な買い物では、この0.5%が適用される。
つまり、月5万円の決済のうちコンビニで5,000円使う人なら、実質の還元率はこうなる。
- コンビニ分:5,000円 × 7% = 350円
- その他:45,000円 × 0.5% = 225円
- 合計:575円 ÷ 50,000円 = 実質1.15%
悪い数字ではないが、「最大20%」とはかなり違う。基本還元率がそのカードの”地力”だということは、覚えておきたい。
落とし穴③:付帯保険の「利用付帯」は持ってるだけじゃ効かない
海外旅行保険が付いていると聞くと安心するが、年会費無料カードの多くは利用付帯。旅費の一部(航空券や交通費など)をそのカードで支払って初めて、保険が有効になる。
利用付帯の条件を満たす支払いが必要なカードでは、保有しているだけで補償が始まるとは限らない。対象の旅費、支払時期、対象者、補償開始日をカード別に確認する。
三井住友カード(NL)は最高2,000万円の海外旅行傷害保険が利用付帯。エポスカードも同様に利用付帯に変更されている。旅行前に「このカードで旅費を払ったか?」を確認するだけで、いざという時の備えが変わる。
「無料」で得したつもりが、知らないところで損をしている——それが年会費無料カードの構造だ。
次のセクションでは、この構造を理解した上で「何を見て選べばいいか」を整理する。
年会費無料カードで見るべき5つのチェックポイント
① 永年無料か、条件付きか
最優先で確認するポイント。「永年無料」は現在の本カード年会費の条件を示す。ETC・家族カード・未利用時の手数料は別に確認しよう。「初年度無料」「実質無料」も、翌年度の条件まで読む必要がある。
基本還元率と、実際に使う交換先を確認する
ここでは0.5%と1.0%を比較例として使う。無料カード全体がこの2種類だけという意味ではなく、付与単位・対象外利用・交換価値も確認する。
年間100万円使う人なら、0.5%と1.0%の差は年間5,000円。ただし、これは全額が同じ付与率・交換価値で対象になると仮定した試算。実際には利用先、付与対象外取引、交換先や付帯サービスも合わせて比べたい。
| 年間利用額 | 還元率0.5% | 還元率1.0% | 差額 |
|---|---|---|---|
| 50万円 | 2,500円 | 5,000円 | 2,500円 |
| 100万円 | 5,000円 | 10,000円 | 5,000円 |
| 150万円 | 7,500円 | 15,000円 | 7,500円 |
③ ポイントの「出口」は等価か
還元率が高くても、ポイントの交換先で価値が目減りするケースがある。
1ポイント=1円でキャッシュバックや請求値引きに使えるカードが最も分かりやすい。交換先によって1ポイントの価値が変わるカードは、「実質還元率」を自分で計算する必要がある。
詳しくは「ポイント交換の基本|等価/増量/移行手数料の罠を避ける」で解説している。
④ ETC・家族カードの年会費
本カードが無料でも、ETCカードや家族カードに別途年会費がかかるケースがある。
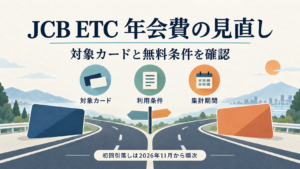
たとえば三井住友カード(NL)のETCカードは、初年度無料だが翌年以降は前年度に1回以上ETC利用がなければ550円(税込)が発生する。JCBカード WのETCは初年度無料だが、2年目以降は前年の利用条件がある。無料条件に届かない場合は1枚ごとに550円(税込)。初回の引落しは有効期限月に応じて2026年11月から順次で、判定期間はそれ以前になる。
車を使う人、家族カードを発行したい人は、本カードだけでなく関連カードの年会費も必ず確認しておきたい。
カード別のETC事情は「三井住友カードのETC費用|Vpass系とセディナビ系の年会費・発行手数料」で詳しくまとめている。
⑤ 上位カードへ切り替える場合の追加費用
上位カードを目指すかは、使う特典と費用で決めればよい。通常カードのまま使い続ける選択肢もある。
利用実績を積むことで、ゴールドカードへのインビテーション(招待)が届くカードがある。招待経由なら年会費が永年無料になるケースもあり、条件に合えば年会費を抑えたまま上位カードへ移れる場合がある。ただし、招待や審査通過は保証されない。
上位カードへの切替を検討する場合は、上位カードへ切り替える前の比較表|招待条件と年会費を分けて考えるで、追加費用と使う特典を比較しよう。
本カード・ETCの条件で比べる年会費無料カード3枚
ここではJCBカード W、SAISON CARD Digital、エポスカードの3枚を取り上げる。本カードの年会費が無料という共通点はあるが、ETCや未利用時の費用は異なる。
全カードを順位付けした一覧ではない。ポイントの使い方、スマホでの管理、年会費条件という異なる選択理由を比較する。
比較表
| JCBカード W | SAISON CARD Digital | エポスカード | |
|---|---|---|---|
| 年会費 | 永年無料 | 永年無料※ | 永年無料 |
| 基本還元率 | 1.0% | 0.5% | 0.5% |
| 特約店還元率 | 対象のJ-POINTパートナーで上乗せ(店舗・利用方法などの条件あり) | セゾンポイントモール経由で最大30倍 | — |
| 申込み条件 | 18〜39歳限定 | 18歳以上 | 18歳以上 |
| ETC費用 | 初年度無料。2年目以降は前年の条件未達で550円(税込)/枚 | 年会費・発行手数料無料。ただしETC未利用時に別手数料2,200円(税込) | 年会費無料 |
| 本カード未利用時の手数料 | 本カード年会費は永年無料 | 条件未達時1,650円(税込)。ETC側とは別判定 | 通常カードの年会費は永年無料 |
| 家族カード年会費 | 無料 | なし | — |
| 海外旅行保険 | 最高2,000万円(利用付帯) | — | 最高3,000万円(利用付帯) |
| ゴールドへの道 | なし | SAISON GOLD Premium招待あり | 招待で永年無料 |
| 国際ブランド | JCB | Visa / Mastercard / JCB / AMEX | Visa |
| セキュリティ | ナンバーレス(NL) | 完全ナンバーレス(券面に番号なし) | — |
※SAISON CARD Digitalの本カードは入会月1日〜翌年同月末までの対象利用等で判定される。ETCは本カード入会月1日〜翌年入会月の前月末までの有料道路利用を別に判定し、ETCXは対象外。ETC手数料の初回引落しは2027年11月から入会月に応じて順次。本カードの手数料と開始時期を混同しないこと。
三井住友カード(NL)はなぜ外した? 今回は比較軸の異なる3枚を取り上げており、三井住友カード(NL)を不適合と判定したわけではない。本カード年会費と、任意のゴールドへの切替条件は別の話だ。対象店舗での利用が多いなら他の候補と合わせて検討してほしい。年会費のあるカードへ切り替える場合は、上位カードへ切り替える前の比較表|招待条件と年会費を分けて考えるで増える費用を確かめよう。
① JCBカード W ——「基本還元率1.0%」の地力で選ぶならこれ
こんな人向け: Amazon・セブン-イレブン・スターバックスをよく使う人。基本還元率の高さで、日常のポイント付与と交換先を確認して選びたい人。
JCBカード Wの最大の強みは、年会費無料カードとしては高水準の基本還元率1.0%。対象のショッピングは200円(税込)につき2 J-POINT。1ポイント=1円相当で利用する場合の目安で、交換先や付与対象外の取引によって異なる。
対象のJ-POINTパートナーではポイントが上乗せされる。店舗、ポイントアップ登録、利用方法などに条件があるため、普段使う店の条件を確認しよう。
家族カードの年会費は無料。ETCは初年度無料、2年目以降は前年のETC支払い1回以上、または対象ショッピング50万円(税込)以上で無料となり、条件未達なら550円(税込)/枚がかかる。無料走行はETC支払い回数に含まれず、年会費や電子マネーチャージなどはショッピング集計の対象外になる。JCBの集計期間・初回振替日で自分の有効期限月を確認したい。
落とし穴: 18〜39歳限定。40歳以降は新規申込みできない(39歳までに作れば40歳以降も継続利用は可能)。国際ブランドがJCBのみなので、海外での利用可能店舗はVisa/Mastercardに比べて少ない。
② SAISON CARD Digital(セゾンカードデジタル)——最短5分発行×完全ナンバーレスの次世代カード
こんな人向け: スマホ決済メインで使いたい人。カード番号の盗み見が怖い人。年会費無料でETCも一緒に作りたい人。
SAISON CARD Digitalは、申し込みから最短5分でデジタルカードが発行される。所定のオンライン本人確認を完了すれば、スマホアプリ「セゾンPortal」でカード情報を確認して利用できる。審査・手続きにより時間がかかる場合があり、本人確認をオンラインで完了できない場合はプラスチックカード到着後の利用となる。
後日届くプラスチックカードは完全ナンバーレス。カード番号・有効期限・セキュリティコードが券面に印字されないため、券面の情報を目で読み取られる機会を減らせる。不正利用全般を防ぐ保証ではない。
券面を見せる機会が多い人には選ぶ理由の一つになる。紛失や身に覚えのない決済に気づいた場合は、カード会社の案内に沿って利用停止などの手続きをしよう。
基本還元率は0.5%と標準的だが、貯まるのは有効期限のない永久不滅ポイント。ポイント管理が苦手な人でも、失効を気にせず自分のペースで貯められる。
ETCの年会費・発行手数料は無料だが、未利用時のETCカードサービス手数料2,200円(税込)が別にある。本カードで買い物をしただけではETC側の免除条件は満たさない。国際ブランドはVisa・Mastercard・JCB・American Expressから選べる。
落とし穴: 基本還元率0.5%はJCBカード Wの1.0%に比べると低い。また、入会月から翌年同月までに1回もカードを利用しないとカードサービス手数料が発生する。つまり”完全放置”はできないカードだ。本カード側の手数料は1,650円(税込)。期間内にセゾンへ売上情報が到着することも必要なので、期限直前の買い物なら必ず間に合うとは限らない。手数料のために不要な買い物を増やすのではなく、もともと必要な支払いで条件を満たせるかを確認しよう。家族カードは発行できない点も注意。
エポスカードとの詳しい比較はセゾンカードデジタルとエポスカードの比較
③ エポスカード ——通常カードの優待と、招待を受けた場合のゴールド
こんな人向け: 年会費を1円も払わずにゴールドカードを持ちたい人。マルイでの買い物や、全国の優待施設をよく使う人。
エポスカードの基本還元率は0.5%。通常カードの優待やETCの維持条件を確認し、ゴールド招待を受けなくても使いたいかで選ぼう。
利用状況などに応じて、エポスゴールドカードへの招待が届くことがある。招待の時期や条件は公表されておらず、一定額の利用で届く保証はない。招待経由で発行すれば年会費は永年無料。通常なら年会費5,000円のゴールドカードが、1円もかからずに手に入る。
ゴールドになれば、ボーナスポイント、空港ラウンジ、選べるポイントアップショップなど、特典が一気に広がる。通常カードのままでも優待を使いたいかを先に考え、招待は届いた場合の選択肢として見ておこう。
もうひとつの強みは、全国10,000店舗以上での割引優待。飲食・レジャー・美容など幅広いジャンルで使えるため、「使い倒せば元が取れる」タイプのカードだ。
落とし穴: 基本還元率0.5%は低め。ポイントアップの仕組みも限定的で、マルイ以外での日常使いでは還元の恩恵を感じにくい。ゴールドへの招待基準は公式には非公開で、「いつ届くか」は確約されない。家族カードは発行できない。
自分の使い方で、費用と管理の手間を比べる
年会費だけで決めず、実際に使う特典、ETCを使わない年の費用、明細を管理する手間まで比べたい。上位カードへ進むことが目的でなければ、通常カードのまま使い続けてよい。
3枚の選び方を改めて整理すると、こうなる。
- 対象ショッピングのポイント付与と交換先を重視する → JCBカード W(基本還元率1.0%)
- スマホ決済メイン・セキュリティ重視 → セゾンカードデジタル(最短5分発行×完全ナンバーレス)
- 通常カードの優待やETCの維持条件が合う → エポスカード。招待は届いた場合に検討する。
本カードの年会費が無料でも、JCB WのETC年会費やセゾンの未利用時手数料がかかる場合がある。申し込む前に、本カード・付帯ETC・未利用時の条件をそれぞれ確認しよう。
カードを増やす場合は、支払日と利用明細を継続して確認できる枚数に抑えたい。招待や特典のために、予定していない支出を増やす必要はない。
- 使える額が足りない場合は、クレジットカードの利用可能額が足りないとき|利用枠・未払い残高・返済の確認点で未払い残高と返済反映を確認する。
- 支払いが遅れた場合は、カードの引き落としができなかったら|支払方法と二重入金を確認する手順で入金方法と支払完了を確認する。
- 次の申込みを検討する前に、申込みブラックとは?申込情報の保有期間と、次の申込み前に確認することで、記録の保有期間と申込条件を確認しよう。
- 上位カードを検討する場合は、上位カードへ切り替える前の比較表|招待条件と年会費を分けて考えるで追加費用と使う特典を比較する。
費用・券面仕様の確認資料:JCB ETC年会費の見直し、JCBカード Wの基本情報、セゾン本カードのサービス手数料、セゾンETCカードサービス手数料、本カードの手数料対象一覧。金額・条件は2026年9月19日確認。
比較表の保険「最高額」は、傷害死亡・後遺障害の上限であり、けがや病気の治療費用とは別。旅行保険の適用条件と補償項目の確認も併せて使える。三井住友カードのポイント例は、対象のコンビニ・飲食店の公式条件を満たす利用を仮定しており、対象外店舗や現物カードのタッチ決済等には当てはめない。

コメント