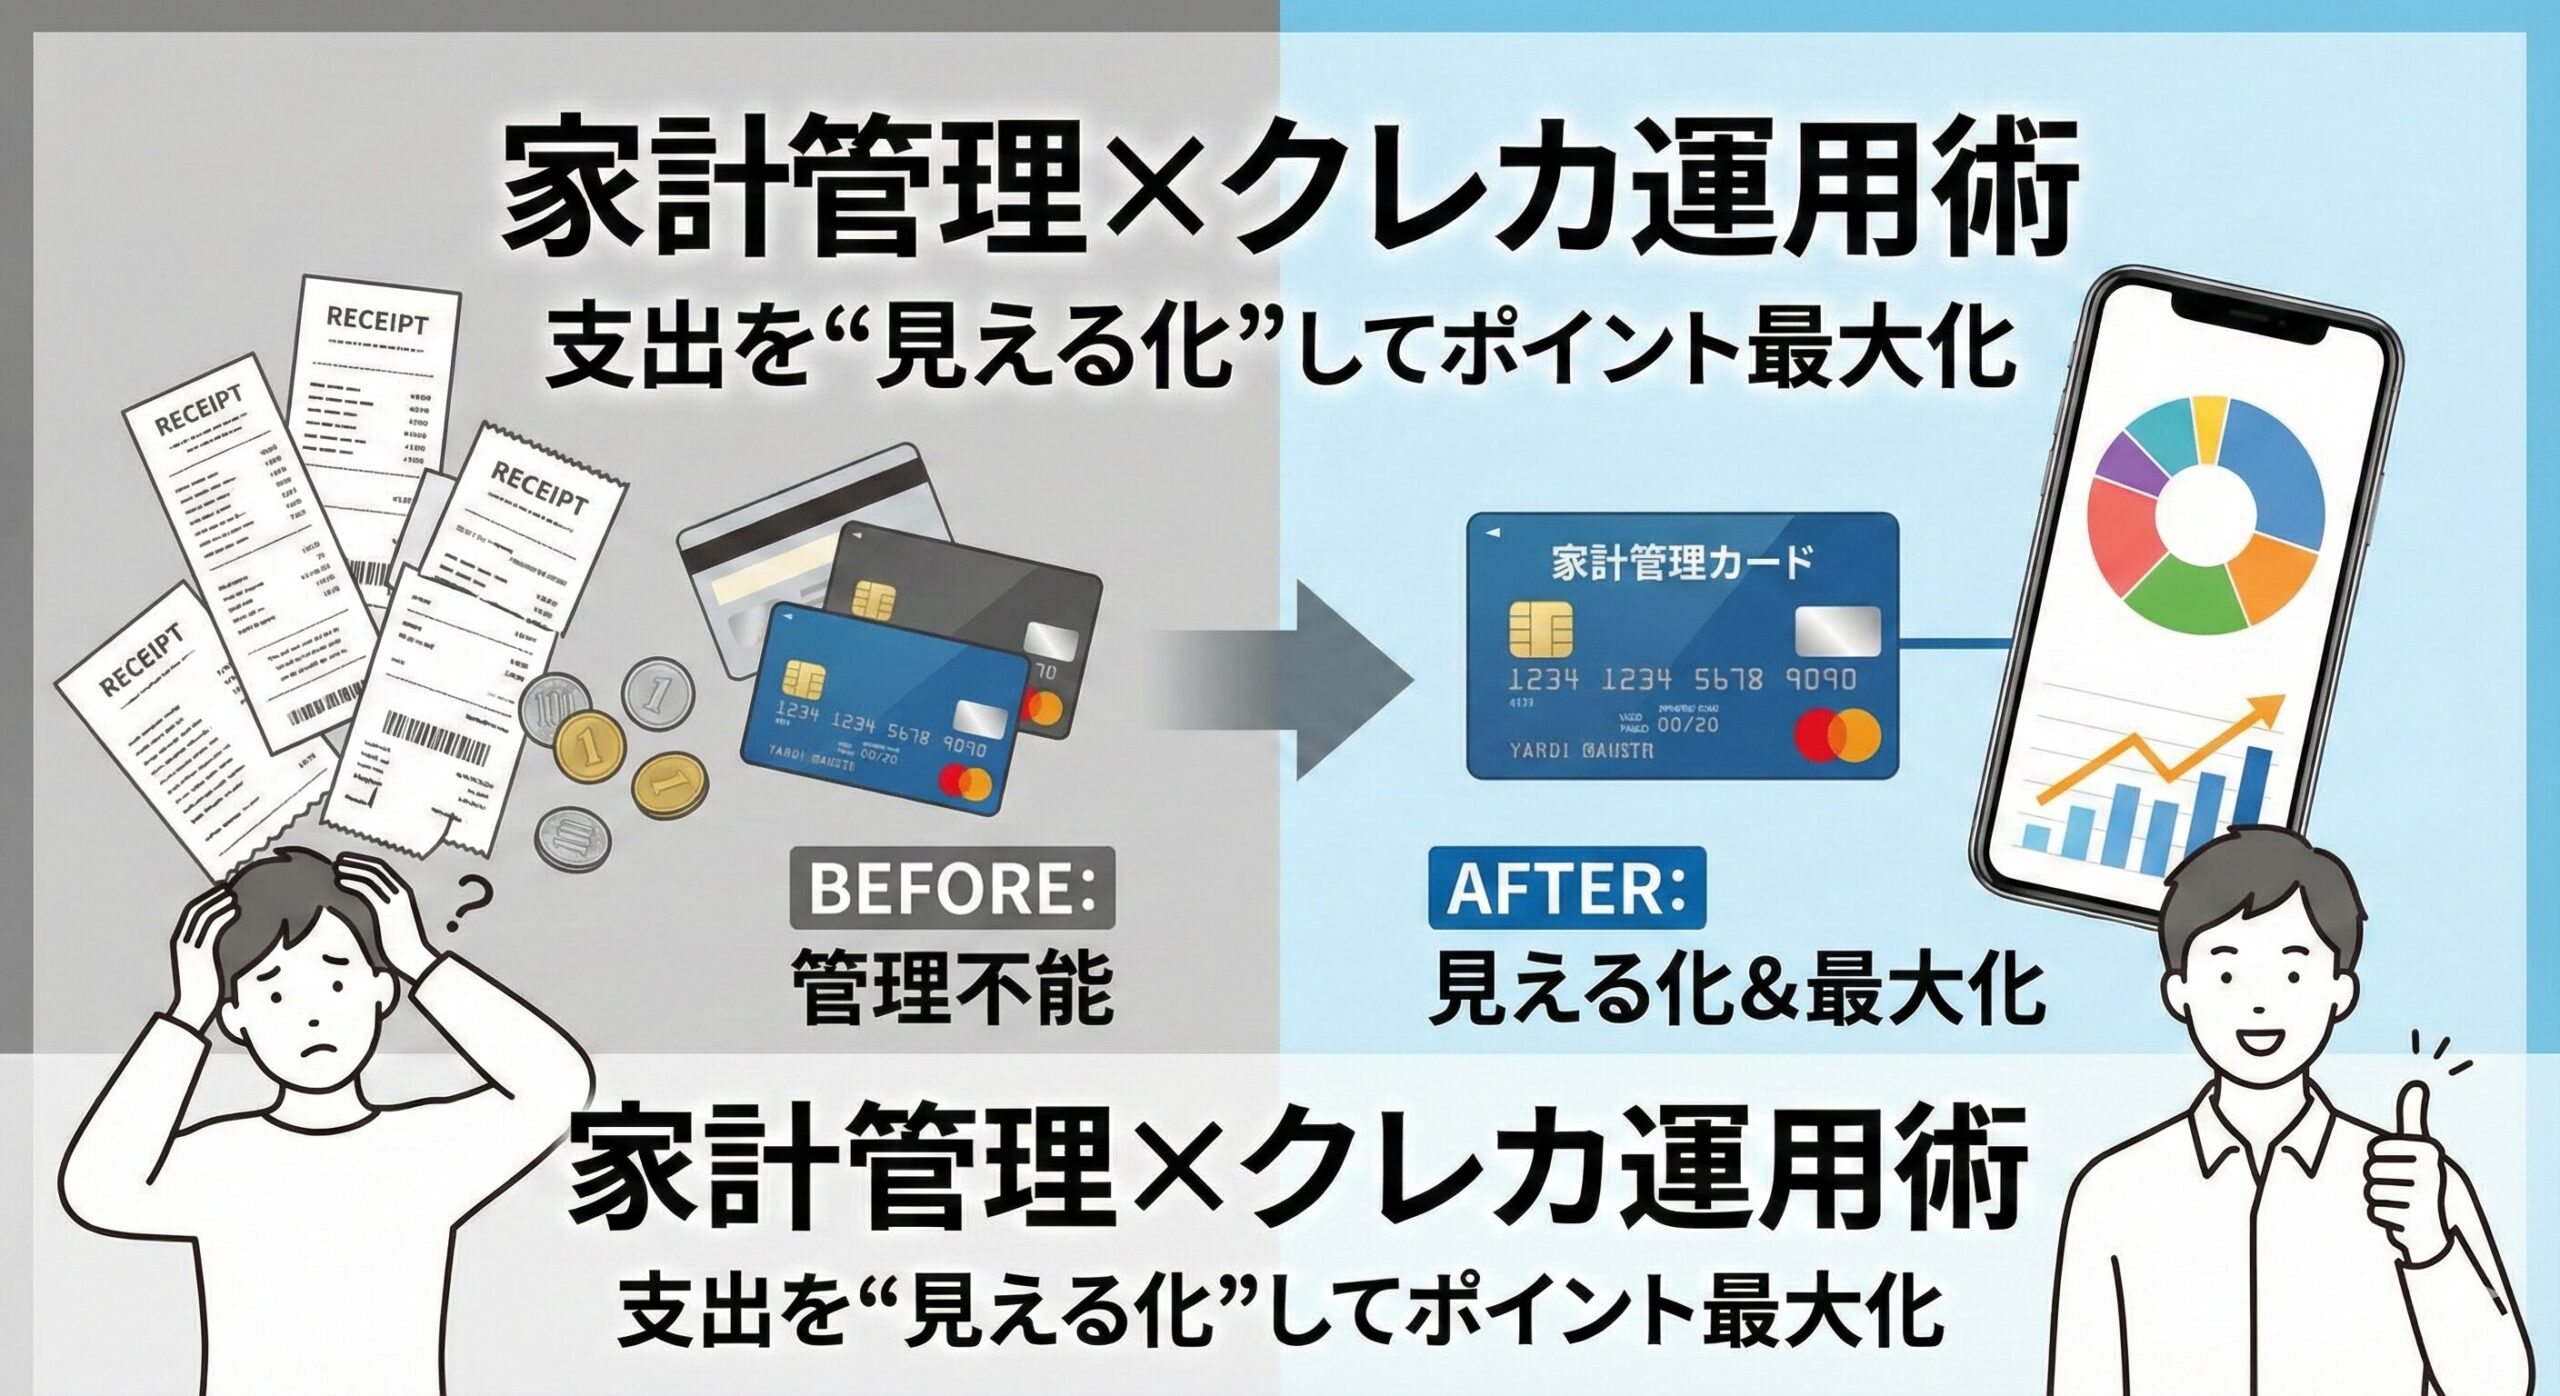
「クレカ=使い過ぎが怖い」は正しい感覚です。
ただし、運用を整えるとクレジットカードは 家計の可視化ツール になります。
還元率を上げる前に、使った額と支払う額を照合するための家計管理を整理する。
目次
この記事でわかること
- 支出がブレない「カード運用の型」
- 用途別に分けるべきか、集約すべきかの判断
- 締め日・支払い日の設計で資金繰りをラクにする方法
先に結論:家計が安定するのは「固定費集約+変動費コントロール」
おすすめの基本形はこれです。
- 固定費(通信費・光熱費・サブスク)→ 1枚に集約
- 変動費(食費・日用品・趣味)→ 予算管理しやすい形に
- 高額決済(旅行・家電)→ 保険や優待が強いカードを使う(必要なら)
ステップ1:固定費をカード払いにして“自動化”
固定費は
- 毎月発生する
- 金額が大きい(合計すると)
- ほぼ変動しない
ので、カード払いに向いています。
固定費を集約すると、家計の見える化が一気に進みます。
ステップ2:変動費は「上限を決めて使う」
変動費は、無意識に膨らみやすい領域。
おすすめは次のどれかです。
- 変動費も1枚に集約し、アプリ通知で即チェック
- 変動費だけ別カードにして「ここだけ見ればOK」にする
- 生活防衛のため、現金・デビットを混ぜて上限を作る
どれが良いかは性格次第です。
「使い過ぎが怖い」人ほど、変動費は別カードにすると安心感があります。
ステップ3:締め日・支払日を“給料日基準”で設計
家計が苦しく感じる原因の1つが、支払いタイミングのズレです。
- 支払日までに必要な資金を用意できるよう、給料日などの入金予定と既存の引き落としを並べる
- 余裕があるタイミングに引き落としが来ると、精神的にも安定
カードを増やすほど締め日が増えるので、むやみに増やさない方が管理はラクです。
ステップ4:通知・利用制限で“事故”を防ぐ
家計管理は「習慣」より「仕組み」で勝てます。
- 利用通知(リアルタイム)をON
- 利用上限(自分ルール)を決める
- 家族カードの利用通知もON(可能なら)
- 引き落とし口座の残高不足を防ぐ(自動入金・予備資金)
ポイント最大化のコツ:増やす前に「漏れを塞ぐ」
高還元テクニックより先に、漏れを塞ぐと効率的です。
- 固定費はカードのポイントと、口座振替割引・手数料の差を比べ、管理できる方法を選ぶ
- よく使う店・サービスで“素の還元”が高いカードを選ぶ
- 交換先を決める(ポイント価値が上がる)
還元率の考え方は、こちらで整理できます。
リボ・分割は“家計の見える化”を壊しやすい
分割やリボは、支出が未来へズレて見えにくくなります。
緊急時以外は、基本「一括」を推奨。
まとめ
- 固定費の集約は家計管理の最短ルート
- 変動費は上限設計(別カードも有効)
- 締め日・支払日を給料日に合わせると資金繰りがラク
- ポイントは「漏れを塞ぐ」方が先に効く
1か月分の記入例
架空の例で、次回カード請求6万円、家賃7万円、同じ口座からの他の振替1万円なら、必要な合計残高は14万円。口座に12万円ある場合は、支払期限までに2万円を確保する必要がある。カードの請求だけを見て「6万円あれば足りる」としない。
明細のカード利用日と家計簿への計上月を統一し、カード購入と口座引き落としを支出として二重計上しない。締め日と支払日の管理で、確定請求と入金期限を並べて確認しよう。

コメント